 Baixar slides
A demanda marítima diminui, enquanto a congestão reduz a capacidade.
Publicado: quinta-feira, novembro 05, 2026 | 09:00 CDT
Onthispage
Os expedidores devem avaliar a confiabilidade das partidas ao fazerem reservas.
Os mercados de frete marítimo iniciam novembro com sinais de moderação na demanda nas principais rotas de importação, embora a capacidade, as alterações de tarifas e a confiabilidade do serviço variem entre as regiões.
Os elevados volumes de carga e os atrasos relacionados com as condições meteorológicas durante a prolongada época alta das importações nos EUA mantiveram as redes de transporte marítimo ativas, enquanto as interrupções nos horários e a congestão nos portos europeus continuam a afetar a capacidade de alguns serviços.
As importações de contêineres dos EUA atingiram 2,55 milhões de unidades equivalentes a 20 pés (TEUs) em setembro, o maior volume para o mês de setembro já registrado, de acordo com a Descartes Datamyne. Isso representa um aumento de 10,3% em relação a setembro de 2025, refletindo a força e a duração da temporada de importações deste ano.
Volume de importação de contêineres dos EUA (TEUs)
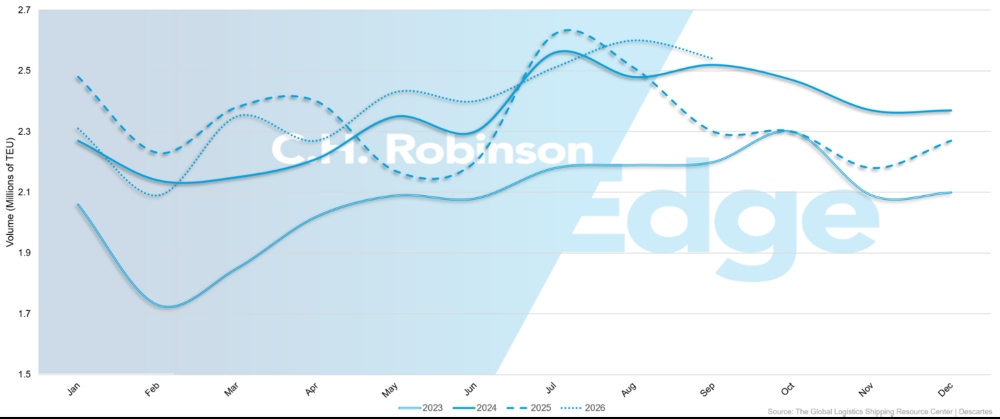
A previsão do Global Port Tracker da National Retail Federation é de aproximadamente 2 milhões de TEUs em novembro, uma queda de 1% em relação ao ano anterior. Embora sua metodologia seja diferente da do Descartes Datamyne, a previsão aponta para uma desaceleração sazonal. Se isso resultar em tarifas mais baixas ou em maior disponibilidade de reservas dependerá de como a capacidade das embarcações for distribuída entre os serviços individuais.
A possibilidade de paralisações trabalhistas neste mês nos portos de Los Angeles e Long Beach é outro fator em potencial. Caso ocorra uma greve, fique atento aos nossos avisos aos clientes.
Novos navios estão expandindo a frota global de contêineres, mas o congestionamento continua absorvendo a capacidade disponível. Conforme estimado no relatório Edge de outubro, 12% da capacidade global de contêineres está comprometida devido às dificuldades na rede marítima, principalmente no Leste Asiático, Norte da Europa e Subcontinente Indiano.
Atrasos nas escalas portuárias, agrupamento de navios e interrupções no transbordo reduzem o número de partidas confiáveis disponíveis para os expedidores. Ciclos de viagem prolongados também atrasam o retorno de navios e contêineres aos mercados de origem.
À medida que as transportadoras ajustam os horários e a alocação de embarcações à demanda e às condições operacionais, o aumento da capacidade da frota pode não se traduzir imediatamente em maior disponibilidade de reservas ou tarifas mais baixas.
Para novembro, a moderação da demanda pode melhorar as reservas, mas isso variará de acordo com o serviço e o portal de embarque. Na rota transpacífica, os atrasos nos portos asiáticos e as interrupções nos horários dos navios em decorrência de tufões consecutivos têm diminuído, mas continuam a influenciar a disponibilidade de reservas.
Nas rotas Ásia-Europa, a demanda moderada coincide com a melhoria da circulação de navios e com o retorno de serviços adicionais a rotas mais curtas pelo Canal de Suez, em vez de contornar o Cabo da Boa Esperança, na África.
Os expedidores devem distinguir entre espaço adicional nos navios e a confiabilidade das partidas, especialmente quando o transbordo ou as conexões terrestres permanecem vulneráveis a atrasos.
Os riscos de segurança no Oriente Médio se intensificam à medida que as redes de transporte marítimo se adaptam.
As condições de segurança em todo o Oriente Médio se deterioraram, aumentando a incerteza no transporte marítimo regional, mesmo com o retorno de mais serviços de contêineres pelo Mar Vermelho e pelo Canal de Suez.
Os ataques à navegação comercial dentro e ao redor do Estreito de Ormuz se intensificaram durante o mês de outubro, aumentando os riscos para as embarcações que operam no Golfo Pérsico. Novas greves na infraestrutura regional de transporte e energia aumentaram as preocupações com a continuidade dos serviços e os custos operacionais.
Embora o tráfego comercial continue através do Estreito de Ormuz, os serviços regulares de contêineres para vários destinos no Golfo Pérsico permanecem severamente limitados. As empresas transportadoras estão utilizando rotas alternativas e combinações de transporte marítimo e terrestre para atender aos destinos afetados.
As opções incluem Jeddah e o Porto Rei Abdullah, na costa do Mar Vermelho da Arábia Saudita, bem como Khor Fakkan e Fujairah, nos Emirados Árabes Unidos, fora do Estreito de Ormuz. As rotas disponíveis dependem da transportadora, do destino e dos arranjos de transporte subsequente.
Essas alternativas enfrentam suas próprias limitações operacionais. Os portos de Jeddah e Rei Abdullah estão enfrentando congestionamento nos terminais e no interior do porto, enquanto o aumento da carga redirecionada está pressionando ainda mais os portos de Khor Fakkan e Fujairah. Manuseio adicional, conexões subsequentes limitadas e requisitos de transporte terrestre podem prolongar os prazos de entrega e aumentar os custos.
Alguns serviços no Oriente Médio estão adicionando sobretaxas para risco de guerra, emergência e congestionamento portuário em resposta ao aumento das questões de segurança, rotas mais longas, custos de combustível mais elevados e maior movimentação em terra. Outras alterações a estas taxas ainda são possíveis durante o mês de novembro, à medida que a transportadora se adapta às condições operacionais.
Entretanto, o número de serviços de contêineres que retornam ao Canal de Suez continua aumentando. No final de outubro, a Linerlytica informou que o número de navios porta-contentores desviados ao redor do Cabo da Boa Esperança havia caído para aproximadamente 180, em comparação com uma média de 350 nos dois anos anteriores.
Dos circuitos de serviço monitorados, 30 dos 52 circuitos no sentido oeste e 32 dos 57 circuitos no sentido leste retomaram o trajeto pelo Canal de Suez, com novas restaurações programadas para novembro.
Viagens mais curtas podem melhorar a circulação de navios e contêineres, liberando capacidade sem a necessidade de adicionar navios à frota. No entanto, a transição continua sendo desigual entre as redes de transportadoras. A revisão das rotas de navios também pode concentrar temporariamente as chegadas nos portos do norte da Europa, uma vez que as viagens mais curtas pelo Canal de Suez se sobrepõem às viagens mais longas pelo Cabo da Boa Esperança.
Os riscos de segurança continuam a ser um obstáculo à recuperação da rede. As ameaças ao longo do corredor do Mar Vermelho e do Estreito de Bab el-Mandeb podem atrasar novas restaurações do Canal de Suez ou levar a transportadora a reconsiderar rotas já restabelecidas.
Em novembro, os expedidores que transportam cargas para o Golfo Pérsico devem confirmar a aceitação da transportadora, o porto de descarga, os arranjos de transporte subsequente e as sobretaxas aplicáveis antes de se comprometerem com os cronogramas de entrega.
Os expedidores que operam rotas entre a Ásia e a Europa devem continuar verificando se o seu serviço utiliza o Canal de Suez ou o Cabo da Boa Esperança e se as alterações nas rotas dos navios afetam a chegada ou a confiabilidade das conexões.
As tarifas transpacíficas permanecem firmes à medida que a recuperação da programação avança.
O transporte marítimo transpacífico inicia novembro com uma demanda de importação dos EUA em moderação, embora a disponibilidade de navios e as condições de tarifas continuem variando conforme o serviço e o destino.
O congestionamento nos aeroportos de Xangai e Ningbo diminuiu após a Semana Dourada na China, embora o acúmulo de cargas e os atrasos na rotação dos navios continuem afetando a confiabilidade dos horários. As interrupções também se estenderam aos centros de transbordo do Sudeste Asiático, incluindo Singapura, onde atrasos nas chegadas e alterações nas rotas portuárias podem afetar as conexões subsequentes.
O tufão Champi interrompeu a movimentação de embarcações e as operações portuárias em torno de Xangai e Ningbo no final de outubro, causando atrasos em serviços que ainda se recuperavam da Semana Dourada. A perda de janelas de embarque e as partidas revisadas podem continuar afetando as viagens de novembro, enquanto a transportadora elimina o acúmulo de pedidos resultante.
A redução nos volumes de importação sazonais deverá melhorar gradualmente a flexibilidade de reservas, principalmente onde os horários dos navios se estabilizaram. No entanto, a relação entre a demanda e a capacidade disponível também dependerá das viagens planejadas, dos ajustes de serviço e da alocação de navios entre os portos de entrada dos EUA.
A continuidade das prorrogações ou a limitação das opções de partida em voos individuais podem contribuir para taxas spot mais firmes, mesmo com a desaceleração do mercado em geral. Por outro lado, horários de navegação mais consistentes e menor utilização das embarcações podem gerar alívio nas tarifas ao longo de novembro.
Os serviços na Costa Leste dos EUA podem continuar a ter um preço superior às opções da Costa Oeste, onde rotações mais longas das embarcações e restrições de capacidade específicas do serviço limitam as partidas disponíveis.
As condições operacionais do Canal do Panamá melhoraram, proporcionando maior flexibilidade de rotas para os serviços destinados à costa leste e à costa do Golfo dos EUA. O canal aumentou o número de vagas diárias de trânsito para 33, com vigência a partir de 15 de outubro, enquanto o calado máximo autorizado para navios Neopanamax já havia sido elevado para 49 pés no final de setembro.
Essas melhorias auxiliam no planejamento, embora as reservas de transporte público continuem sendo importantes. Com a aproximação da estação seca, os níveis de água também podem influenciar as condições operacionais futuras.
Ao selecionar partidas em novembro, os expedidores devem comparar as viagens disponíveis, a exposição esperada ao risco de adiamento do embarque e os procedimentos de trânsito pelo canal. Tarifas mais competitivas poderão surgir à medida que a demanda se modera, mas os horários e a confiabilidade do transporte de ponta a ponta devem continuar sendo considerados na comparação.
As taxas de câmbio entre a Ásia e a Europa estabilizam à medida que a capacidade efetiva melhora.
O transporte marítimo entre a Ásia e a Europa inicia novembro com demanda moderada, taxas spot relativamente estáveis e uma perspectiva de oferta em constante mudança, à medida que capacidade efetiva adicional se torna disponível.
O retorno de rotas mais curtas pelo Canal de Suez está melhorando a circulação de embarcações e equipamentos em serviços selecionados. Em conjunto com a entrega de novos navios, isso poderia aumentar a capacidade num momento em que a procura de carga não está a crescer ao mesmo ritmo. Caso essas condições persistam, as taxas de entrada no norte da Europa e no Mediterrâneo poderão cair.
À medida que a transportadora ajusta a alocação de embarcações e a frequência de navegação, a capacidade adicional que se torna disponível pode aumentar a concorrência de preços em determinados serviços. Aumentos gerais de tarifas e ajustes de combustível ainda podem afetar os preços de novembro, mas seu impacto dependerá de cada serviço e das condições de mercado vigentes.
A congestão portuária continua sendo um obstáculo para a melhoria da oferta de navios. Rotterdam, Antuérpia-Bruges e Hamburgo continuam enfrentando pressões operacionais, enquanto a sobreposição de chegadas provenientes das rotas de Suez e do Cabo pode sobrecarregar temporariamente o manuseio nos terminais e as conexões com o interior do país. Essas condições podem afetar a confiabilidade do transporte, mesmo quando há disponibilidade de espaço nos navios.
O que poderia mudar as perspectivas de novembro?
A previsão para o oceano em novembro dependerá de se a moderação da demanda e a melhoria da circulação de embarcações resultarem em partidas mais consistentes. Na travessia transpacífica, menos avarias e viagens mais confiáveis indicariam que os problemas pós-Semana Dourada e as interrupções relacionadas ao clima estão diminuindo.
Na rota Ásia-Europa, novas restaurações do Canal de Suez e operações mais estáveis nos portos de entrada poderiam aumentar a capacidade disponível e reduzir as tarifas.
Novos incidentes de segurança no Oriente Médio, novas interrupções portuárias ou a chegada concentrada de navios podem interromper essa recuperação. Os expedidores devem monitorar o desempenho do nível de serviço em vez de presumir que o crescimento da frota ou a menor demanda produzirão melhorias imediatas em todas as rotas.
Indicadores a observar
- Utilização de navios transpacíficos, mudanças de rota e cancelamentos de viagens
- Uma possível greve nos portos de Los Angeles e Long Beach.
- Diferenças nas taxas spot entre os serviços da Costa Leste e da Costa Oeste dos EUA
- Restauração do serviço no Canal de Suez e revisão das rotações dos navios.
- Disponibilidade de reservas e níveis de água no Canal do Panamá
- Desenvolvimentos de segurança no Oriente Médio e alterações nas sobretaxas aplicáveis.
- Atrasos na atracação e conexões de transbordo nos portos de entrada do norte da Europa.
Mudanças notáveis neste mês
O espaço para voos transatlânticos no sentido oeste está melhorando, mas as opções de serviço direto continuam desiguais.
A demanda consistente por exportações europeias e a melhoria da capacidade dos navios fazem com que as condições para o transporte marítimo transatlântico no sentido oeste estejam relativamente equilibradas no início de novembro.
O espaço melhorou em comparação com as condições de pico do verão, particularmente do norte da Europa até a costa leste dos EUA. No entanto, os serviços para o Golfo do México e a Costa Oeste dos EUA são mais limitados, refletindo diferenças na alocação de embarcações e nas partidas disponíveis.
As condições no Mediterrâneo Ocidental permanecem relativamente estáveis, embora cancelamentos de viagens e alterações de horários possam limitar a flexibilidade de reserva em determinados serviços. Partindo da Turquia e do Mediterrâneo Oriental, a distinção entre opções de envio direto e com transbordo continua sendo importante.
O transbordo pode ampliar as opções de roteamento, mas introduz pontos de conexão adicionais e potencial variabilidade no prazo de entrega.
Espera-se que as taxas permaneçam amplamente estáveis durante o mês de novembro. Os expedidores com cargas provenientes da Turquia ou do Mediterrâneo devem comparar os horários dos serviços diretos com as alternativas de transbordo, especialmente nos casos em que a limitação de partidas ou conexões adicionais possam afetar os prazos de entrega.
A chegada de embarcações na costa oeste canadense continua afetando o fluxo ferroviário no interior do país.
Os portos de Vancouver e Prince Rupert continuam a sofrer períodos de congestionamento devido à chegada de navios vindos da Ásia, que sofreram atrasos. Importações robustas e chegadas concentradas de navios podem aumentar a demanda por vagões ferroviários e conexões de saída, prolongando o tempo entre o descarregamento dos contêineres e a partida para o interior do país.
A escassez localizada de vagões ferroviários pode persistir mesmo quando a rede ferroviária canadense em geral estiver operando normalmente.
As condições climáticas de inverno representam outro risco, já que o frio intenso, a neve e o gelo podem reduzir o comprimento dos trens, restringir as velocidades operacionais e prolongar o tempo de trânsito nas linhas afetadas.
Para cargas que transitam pelo oeste do Canadá, a disponibilidade ferroviária e o tempo de trânsito devem ser incorporados ao cronograma de entrega, em vez de depender exclusivamente da data estimada de chegada do navio.
As rotas de acesso ao leste do Canadá permanecem relativamente estáveis. Montreal conta com maior segurança trabalhista após um acordo coletivo que estará em vigor até 2028, enquanto Halifax e Toronto continuam operando em condições geralmente normais.
Exportações de cereja chilenas enfrentam restrições na disponibilidade de equipamentos refrigerados e navios.
A temporada de exportação de cerejas do Chile está aumentando a demanda por contêineres refrigerados e espaço em navios ao longo da costa oeste da América do Sul em novembro. Com o aumento dos volumes sazonais, o posicionamento dos contêineres e a alocação de navios estão ficando cada vez mais atrelados às necessidades de exportação refrigerada.
Reparos em embarcações, ajustes de horários devido ao clima e cancelamentos de viagens estão reduzindo a capacidade de alguns serviços. Esses fatores podem reduzir as opções de embarque disponíveis tanto para cargas refrigeradas quanto para cargas gerais, embora o impacto varie de acordo com a mercadoria e o destino.
As transportadoras anunciaram ajustes de preços relacionados à alta temporada, à tarifa geral e ao combustível. O efeito combinado da demanda sazonal e da interrupção dos serviços também pode aumentar os prazos de reserva e os adiamentos, principalmente para cargas com destino à América do Norte.
Em novembro, a disponibilidade de contêineres poderá se tornar tão importante quanto o espaço nos navios para os exportadores de produtos refrigerados. Os expedidores de carga geral também devem avaliar as opções de partida quando a demanda sazonal concentrada estiver afetando a utilização dos navios e a flexibilidade de reserva.
As exportações agrícolas da Oceania aumentam a pressão sobre a disponibilidade de equipamentos.
A Austrália e a Nova Zelândia iniciam novembro com uma forte demanda de exportação agrícola e de produtos refrigerados, ocupando espaço nos navios nos setores de carne, laticínios, frutas e grãos.
As condições variam nas diferentes regiões agrícolas da Austrália. A região oeste de Victoria prevê uma colheita de grãos mais abundante do que em 2025, enquanto a seca está reduzindo a produção em partes da região de Riverina. Essas diferenças podem concentrar a demanda por transporte marítimo e as necessidades de contêineres em origens específicas, em vez de criar uma demanda uniforme em todo o país.
A disponibilidade de contêineres de vinte pés continua limitada em diversos mercados de exportação australianos, particularmente em Melbourne. A forte demanda por produtos agrícolas e outras commodities está aumentando a importância do posicionamento de contêineres, do cronograma de liberação de equipamentos e da alocação de navios na confirmação de reservas de exportação.
A capacidade de importação do Norte da Ásia e do Sudeste Asiático permanece geralmente suficiente, embora o congestionamento em alguns portos chineses e a escassez de contêineres em algumas origens do Sudeste Asiático possam afetar partidas individuais.
Serviços selecionados entre a Europa e a Oceania, que retornam pelo Canal de Suez em vez de contornarem a África, podem oferecer tempos de trânsito mais curtos e melhor circulação de contêineres, embora a confiabilidade das rotas e dos horários continue sendo específica para cada serviço.
Os requisitos relativos à época do percevejo-marmorizado-castanho continuam em vigor para cargas designadas que entram na Austrália e na Nova Zelândia. Os requisitos de tratamento, certificação e documentação podem afetar a prontidão do embarque e o desembaraço aduaneiro no destino, mesmo quando há capacidade marítima disponível.
As exportações mexicanas continuam sensíveis à congestão portuária e à execução em território nacional.
O mercado de exportação marítima do México permanece relativamente equilibrado em termos de demanda e capacidade, mas o congestionamento e o transporte terrestre continuam a influenciar a confiabilidade do serviço e os custos totais de envio.
O Porto de Manzanillo continua sendo um ponto crítico, com limitações de acesso ao terminal, necessidade de agendamento para caminhões e alterações de horários, aumentando a possibilidade de atrasos e tombamento de contêineres. Atrasos também podem prolongar o tempo de ciclo dos equipamentos e gerar custos adicionais de armazenamento, sobrestadia ou reentrega.
Lázaro Cárdenas oferece uma alternativa para determinados embarques de exportação do Pacífico, enquanto Altamira e Ensenada continuam operando em condições relativamente estáveis. A adequação de uma rota alternativa dependerá da origem no interior do país, da conectividade ferroviária e rodoviária, da disponibilidade de contêineres e dos serviços marítimos.
Embora as tarifas marítimas básicas tenham permanecido relativamente estáveis em muitos serviços, as despesas relacionadas ao congestionamento podem aumentar os custos totais de transporte. Os expedidores que avaliam alternativas de transporte devem comparar o transporte terrestre, o acesso aos terminais, a disponibilidade de contêineres e os horários dos navios, além da tarifa marítima.
Planejando com antecedência o transporte marítimo de cargas para novembro.
Com a moderação da demanda sazonal e o ajuste das redes globais de navios, os expedidores devem avaliar como as mudanças na capacidade, nas rotas e na disponibilidade de contêineres afetam os embarques individuais. A melhoria das condições gerais do mercado pode não se traduzir em um serviço consistente em todas as rotas de comércio.
1. Em que situações a melhoria na disponibilidade de embarcações está criando opções de reserva confiáveis?
Para embarques transpacíficos, compare os cronogramas atuais dos navios, as rotações portuárias e a atividade de transferência de carga com as condições de outubro. Partidas mais regulares e menor utilização das embarcações podem criar oportunidades para reavaliar as opções de serviço ao longo de novembro, especialmente nos casos em que os cronogramas de entrega permitam flexibilidade.
Mas, para remessas da Costa Leste dos EUA que passam pelo Canal do Panamá, confirme as reservas de trânsito e os horários de serviço à medida que a estação seca se aproxima.
2. De que forma as condições de segurança no Oriente Médio estão afetando as rotas disponíveis?
Para remessas para o Golfo Pérsico, confirme a aceitação da transportadora, o porto de descarga, os arranjos de transbordo, o transporte terrestre e as sobretaxas aplicáveis. Para cargas entre a Ásia e a Europa e entre a Europa e a Oceania, verifique se o serviço selecionado opera através do Canal de Suez ou contornando o Cabo da Boa Esperança e compare os tempos de trânsito reais e a confiabilidade da conexão.
3. Os requisitos de equipamento ou de manuseio podem limitar as opções de envio disponíveis?
Para exportações refrigeradas do Chile e da Oceania, confirme a disponibilidade de contêineres juntamente com o espaço disponível no navio. Exportadores australianos que necessitam de contêineres de 20 pés devem levar em consideração as necessidades de posicionamento, enquanto remessas sujeitas a regulamentações sobre percevejos podem precisar de tratamento ou documentação adicionais antes do embarque.
4. Em que situações as condições dos portos de entrada ou do interior do país podem afetar a confiabilidade da entrega?
Para as importações da Costa Oeste dos EUA, fique atento ao prazo final da greve do sindicato que negocia seu contrato nos portos de Los Angeles e Long Beach. Para importações da Costa Oeste canadense, inclua o tempo de permanência no terminal e a disponibilidade de vagões ferroviários nas datas de entrega previstas.
Para exportações para o México, compare o acesso aos terminais, os custos de transporte terrestre, a disponibilidade de contêineres e as datas limite ao selecionar os portos. Para frete transatlântico com destino ao oeste, compare a disponibilidade de serviço direto com alternativas de transbordo, particularmente para a Turquia e para remessas destinadas ao Golfo do México ou à Costa Oeste dos EUA.
 Insights acionáveis sobre frete