 Folien herunterladen
Die Nachfrage nach Ozeanen nimmt ab, während die Überlastung die Kapazität auffrisst
Veröffentlicht: Donnerstag, November 05, 2026 | 09:00 CDT
Onthispage
Versender sollten bei der Buchung die Zuverlässigkeit der Abfahrten einschätzen
Die Seefrachtmärkte gehen in den November mit Anzeichen einer mäßigenden Nachfrage auf wichtigen Importrouten, obwohl Kapazität, Tarifänderungen und Servicezuverlässigkeit je nach Region variieren.
Starke Frachtmengen und wetterbedingte Rückstände während der verlängerten US-Importspitzensaison haben die Schifffahrtsnetze aktiv gehalten, während Zeitplanstörungen und Überlastungen in europäischen Häfen weiterhin die Kapazitäten einzelner Linien beeinträchtigen.
Die US-Containerimporte erreichten im September 2,55 Millionen 20-Fuß-Äquivalent-Einheiten (TEUs), das höchste Septembervolumen seit Beginn der Aufzeichnungen, so Descartes Datamyne. Das lag 10,3 % über September 2025, was die Stärke und Dauer der diesjährigen Importsaison widerspiegelt.
US-Containerimportvolumen (TEUs)
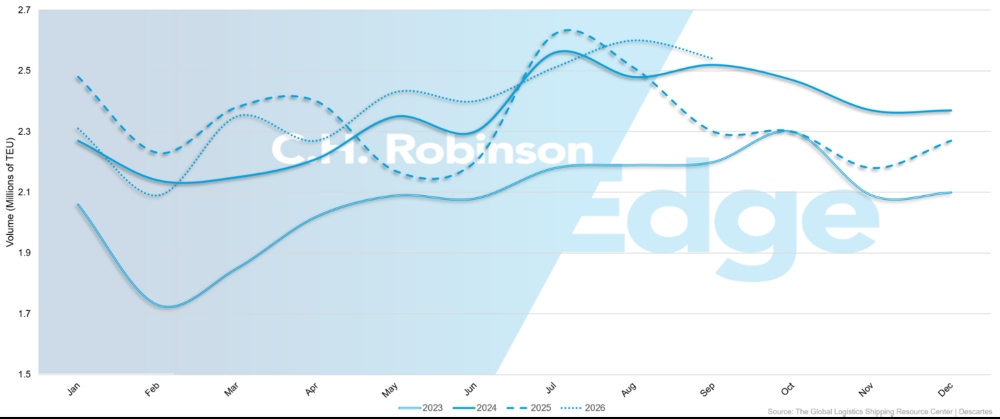
Der Global Port Tracker der National Retail Federation prognostiziert im November etwa 2 Millionen TEU, was einem Rückgang von 1 % im Jahresvergleich entspricht (im Jahresvergleich). Obwohl sich die Methodik von Descartes Datamyne unterscheidet, deutet die Prognose auf eine saisonale Verlangsamung hin. Ob dies zu niedrigeren Tarifen oder verbesserter Buchungsverfügbarkeit führt, hängt davon ab, wie die Schiffskapazität über die einzelnen Dienste verteilt wird.
Mögliche Arbeitsstörungen in diesem Monat an den Häfen von Los Angeles und Long Beach sind ein weiterer möglicher Faktor. Sollte es zu einem Streik kommen, achten Sie auf unsere Kundenhinweise.
Neue Schiffe erweitern die weltweite Containerflotte, aber die Überlastung nimmt weiterhin die verfügbare Kapazität ein. Laut dem Oktober-Edge-Bericht werden 12 % der weltweiten Containerkapazität durch Belastungen im Ozeannetz verbraucht, insbesondere in Ostasien, Nordeuropa und dem indischen Subkontinent.
Verzögerte Hafenanläufe, Schiffsklumpen und Unterbrechungen beim Umschlag verringern die Anzahl zuverlässiger Abfahrten für Verlader. Verlängerte Reisezyklen verzögern auch die Rückkehr von Schiffen und Containern zu den Ursprungsmärkten.
Da der Frachtführer Zeitpläne und Schiffseinsätze an Nachfrage und Betriebsbedingungen anpasst, führt die zusätzliche Flottenkapazität möglicherweise nicht sofort zu besserer Buchungsverfügbarkeit oder niedrigeren Tarifen.
Für November könnte die Moderation der Nachfrage die Buchung verbessern, aber das variiert je nach Dienst und Gateway. Im transpazifischen und asiatischen Hafen haben Rückstaus und gestörte Schiffspläne nach aufeinanderfolgenden Taifunen nachgelassen, beeinflussen aber weiterhin die Buchungsverfügbarkeit.
Auf den Asien–Europa-Routen fällt die moderate Nachfrage mit einer verbesserten Schiffsfahrt und zusätzlichen Verbindungen zusammen, die auf kürzere Strecken durch den Suezkanal zurückkehren, anstatt um das Kap der Guten Hoffnung in Afrika herumzufahren.
Versender sollten zwischen zusätzlichem Schiffsplatz und der Zuverlässigkeit der Abfahrten unterscheiden, insbesondere wenn Umladung oder Binnenverbindungen weiterhin verspätet bleiben.
Die Sicherheitsrisiken im Nahen Osten verschärfen sich, während sich die Schifffahrtsnetzwerke anpassen
Die Sicherheitslage im gesamten Nahen Osten hat sich verschlechtert, was die regionale Schifffahrt unsicher macht, selbst wenn immer mehr Containerdienste über das Rote Meer und den Suezkanal zurückkehren.
Angriffe auf Handelsschiffe in und um die Straße von Hormus verschärften sich im Oktober und erhöhten die Risiken für Schiffe im Persischen Golf. Weitere Streiks auf die regionale Verkehrs- und Energieinfrastruktur haben die Bedenken hinsichtlich der Kontinuität des Betriebs und der Betriebskosten verstärkt.
Obwohl der kommerzielle Verkehr durch die Straße von Hormus weiterläuft, bleiben die routinemäßigen Containerverbindungen zu mehreren Zielen am Persischen Golf stark eingeschränkt. Frachtführer nutzen alternative Einstiegsstellen und Kombinationen aus See- und Binnentransport, um betroffene Ziele zu bedienen.
Optionen umfassen Dschidda und den Hafen King Abdullah an der Küste des Roten Meeres Saudi-Arabiens sowie Khor Fakkan und Fujairah in den Vereinigten Arabischen Emiraten außerhalb der Straße von Hormus. Die verfügbaren Routen hängen vom Frachtführer, dem Ziel und den weiteren Transportmöglichkeiten ab.
Diese Alternativen haben eigene betriebliche Einschränkungen. Jeddah und der Hafen von King Abdullah erleben Terminal- und Binnenüberlastungen, während ein Anstieg der umgeleiteten Fracht den Druck in Khor Fakkan und Fujairah erhöht. Zusätzliche Abfertigung, begrenzte Weiterverbindungen und Anforderungen an den Binnentransport können die Lieferzeiten verlängern und die Kosten erhöhen.
Ausgewählte Nahost-Dienste fügen als Reaktion auf erhöhte Sicherheitsprobleme, längere Routen, höhere Treibstoffkosten und verstärkte Inlandabfertigung Kriegsrisiken-, Notfall- und Hafenstaugebühren hinzu. Weitere Änderungen dieser Ladungen bleiben im November möglich, da der Frachtführer auf die Betriebsbedingungen reagiert.
Unterdessen kehren weiterhin weitere Containerdienste zum Suezkanal zurück. Ende Oktober berichtete Linerlytica, dass die Zahl der um das Kap der Guten Hoffnung umgeleiteten Containerschiffe auf etwa 180 gesunken sei, verglichen mit einem Durchschnitt von 350 in den beiden Vorjahren.
Von den nachgefahrenen Dienstschleifen hatten 30 von 52 westwärts und 32 von 57 ostwärts fahrenden Schleifen die Suez-Route wieder aufgenommen, weitere Restaurierungen sind für November geplant.
Kürzere Fahrten können den Umlauf von Schiffen und Containern verbessern und Kapazitäten freisetzen, ohne Schiffe zur Flotte hinzuzufügen. Der Übergang bleibt jedoch ungleichmäßig zwischen den Frachtführer-Netzwerken. Überarbeitete Schiffsrotationen könnten auch vorübergehend die Ankünfte an nordeuropäischen Einstiegen konzentrieren, da kürzere Suez-Dienste mit längeren Kapfahrten überlappen.
Sicherheitsrisiken bleiben eine Einschränkung für die weitere Netzwerkwiederherstellung. Bedrohungen entlang des Roten Meeres und des Bab el Mandeb-Korridors könnten weitere Suez-Restaurierungen verzögern oder den Frachtführer dazu veranlassen, bereits wiederhergestellte Routen zu überdenken.
Für November sollten Verlader, die Fracht in den Persischen Golf transportieren, die Zustimmung des Frachtführers, den Entladehafen, die Weitertransportregelungen und die anfallenden Zuschläge bestätigen, bevor sie sich auf Lieferpläne festlegen.
Asien-Europa-Versender sollten weiterhin prüfen, ob ihr Service den Suezkanal oder das Kap der Guten Hoffnung nutzt und ob überarbeitete Schiffsrotationen die Zuverlässigkeit der Ankunft oder der Verbindung beeinflussen.
Die transpazifischen Raten bleiben stabil, während die geplante Erholung fortschreitet
Die transpazifische Seefracht beginnt im November mit einer moderaten US-Importnachfrage, obwohl die Verfügbarkeit und die Preisbedingungen weiterhin je nach Dienst und Ziel variieren.
Die Überlastung in Shanghai und Ningbo hat sich nach der Golden Week in China gebessert, obwohl Restfrachtrückstände und verzögerte Schiffsrotationen weiterhin die Fahrplanzuverlässigkeit beeinträchtigen. Störungen haben sich auch auf südostasiatische Umschlagknotenpunkte ausgeweitet, darunter Singapur, wo verzögerte Ankünfte und überarbeitete Hafenrotationen die Weiterverbindungen beeinträchtigen können.
Taifun Champi störte Ende Oktober die Schiffsbewegungen und den Hafenbetrieb rund um Shanghai und Ningbo, was zu Verzögerungen bei den Diensten führte, die sich noch von der Golden Week erholten. Verpasste Backbordfenster und überarbeitete Abfahrten könnten weiterhin die Novemberfahrten beeinflussen, da der Frachtführer den daraus resultierenden Rückstau abbaut.
Niedrigere saisonale Importvolumina sollten die Buchungsflexibilität allmählich verbessern, insbesondere dort, wo sich die Schiffspläne stabilisiert haben. Die Beziehung zwischen Nachfrage und verfügbarer Kapazität hängt jedoch auch von geplanten Abfahrten, Dienstanpassungen und dem Einsatz zwischen US-Gateways ab.
Fortgesetzte Umschreibungen oder eingeschränkte Abreiseoptionen bei einzelnen Diensten können zu höheren Spotzinsen beitragen, selbst wenn sich der breitere Markt entspannt. Im Gegensatz dazu könnten konsequentere Segelpläne und geringere Auslastung des Schiffs im Verlauf des November zu Ratensenkungen führen.
Dienste an der US-Ostküste könnten weiterhin einen Aufpreis gegenüber Westküstenoptionen bieten, bei denen längere Schiffsrotationen und dienstspezifische Kapazitätsbeschränkungen die verfügbaren Abfahrten begrenzen.
Die Betriebsbedingungen des Panamakanals haben sich verbessert und bieten eine größere Flexibilität bei der Streckenplanung für Dienste an die US-Ost- und Golfküste. Der Kanal erhöhte die täglichen Transitplätze ab dem 15. Oktober auf 33, während der maximal genehmigte Neopanamax-Tiefgang bereits Ende September auf 49 Fuß erhöht worden war.
Diese Verbesserungen helfen bei der Planung, obwohl Reservierungen für den öffentlichen Nahverkehr weiterhin wichtig sind. Da die Trockenzeit näher rückt, könnten auch die Wasserstände die zukünftigen Betriebsbedingungen beeinflussen.
Versender sollten verfügbare Abfahrten, erwartete Rollover-Exposition und Kanaltransitvereinbarungen vergleichen, wenn sie Abfahrten im November auswählen. Wettbewerbsfähigere Preise könnten verfügbar werden, wenn die Nachfrage nachlässt, aber Fahrpläne und die Zuverlässigkeit des gesamten Nahverkehrs sollten Teil des Vergleichs bleiben.
Asia–Europa-Raten stabilisieren sich, da die effektive Kapazität verbessert wird
Die Seefracht Asien–Europa beginnt den November mit moderater Nachfrage, relativ stabilen Spotpreisen und einem sich ändernden Angebotsausblick, da zusätzliche effektive Kapazitäten verfügbar werden.
Die Rückkehr kürzerer Suezkanal-Routen verbessert die Umkehr von Schiffen und Ausrüstung auf ausgewählten Diensten. In Kombination mit Neuauslieferungen könnte dies die Kapazität erhöhen, gerade wenn die Nachfrage nach Fracht nicht im gleichen Tempo wächst. Wenn diese Bedingungen anhalten, könnten die Zinsen nach Nordeuropa und ins Mittelmeer sinken.
Wenn der Frachtführer die Einsatz- und Fahrfrequenz der Schiffe anpasst, kann die zusätzliche verfügbare Kapazität den Preiswettbewerb bei ausgewählten Diensten erhöhen. Allgemeine Preiserhöhungen und Kraftstoffanpassungen könnten weiterhin die Preise im November beeinflussen, aber ihre Auswirkungen hängen von den einzelnen Dienstleistungen und den aktuellen Marktbedingungen ab.
Hafenüberlastung bleibt ein Gegengewicht zur Verbesserung der Schiffsversorgung. Rotterdam, Antwerpen-Brügge und Hamburg stehen weiterhin unter operativem Druck, während sich überlappende Ankünfte aus Suez- und Kap-Routen vorübergehend die Terminalabfertigung und die Binnenverbindungen belasten könnten. Diese Bedingungen können die Zuverlässigkeit des Transits auch dort beeinträchtigen, wo das Schiff Platz leicht verfügbar ist.
Was könnte die Prognose im November verändern
Der Ausblick für den Ozean im November wird davon abhängen, ob eine moderate Nachfrage und eine verbesserte Schiffszirkulation zu gleichmäßigeren Abfahrten führen. Auf dem Transpazifik deuten weniger Umschläge und zuverlässigere Fahrten darauf hin, dass die Störungen nach der Golden Week und wetterbedingten Störungen nachlassen.
In Asien–Europa könnten weitere Suez-Restaurierungen und stabilere Gateway-Operationen die verfügbare Kapazität erhöhen und die Raten abschwächen.
Erneute Sicherheitsvorfälle im Nahen Osten, weitere Störungen im Hafen oder konzentrierte Ankünfte von Schiffen könnten diese Erholung unterbrechen. Versender sollten die Leistung auf Serviceniveau überwachen, anstatt davon auszugehen, dass Flottenwachstum oder geringere Nachfrage auf jeder Strecke sofortige Verbesserungen hervorrufen.
Indikatoren, auf die man achten sollte
- Nutzung transpazifischer Schiffe, Überschläge und Leerlauf
- Ein möglicher Angriff auf die Häfen von Los Angeles und Long Beach
- Spot-Tarifunterschiede zwischen den US-Ost- und Westküsten-Diensten
- Restaurierungen des Suez-Dienstes und überarbeitete Schiffsrotationen
- Verfügbarkeit und Wasserstande des Panamakanal-Reservats
- Sicherheitsentwicklungen im Nahen Osten und Änderungen der anwendbaren Zuschläge
- Verzögerungen beim Anlegen und Umschlagverbindungen an nordeuropäischen Gateways
Bemerkenswerte Veränderungen in diesem Monat
Der transatlantische Platz in westlicher Richtung verbessert sich, aber die Direktverbindungen bleiben ungleichmäßig
Die konstante europäische Exportnachfrage und die verbesserte Schiffskapazität sorgen dafür, dass die Bedingungen für transatlantische westwärts fahrende Seefracht zu Beginn des Novembers relativ ausgeglichen sind.
Der Platz hat sich im Vergleich zu den Spitzenbedingungen im Sommer verbessert, insbesondere von Nordeuropa bis zur US-Ostküste. Allerdings sind die Dienste zum US-Golf und zur Westküste stärker eingeschränkt, was Unterschiede in der Schiffsaufstellung und verfügbaren Abfahrten widerspiegelt.
Die Bedingungen im westlichen Mittelmeer bleiben vergleichsweise stabil, obwohl Leerfahrten und Fahrplanänderungen die Buchungsflexibilität für ausgewählte Strecken einschränken können. Von der Türkei bis zum östlichen Mittelmeer bleibt die Unterscheidung zwischen direkten und umschiffenden Optionen wichtig.
Der Umschlag kann die Routing-Optionen erweitern, bringt aber zusätzliche Verbindungspunkte und potenzielle Variabilität der Lieferzeiten mit sich.
Die Zinsen werden voraussichtlich bis November weitgehend stabil bleiben. Verlader mit Fracht, die aus der Türkei oder dem Mittelmeer transportiert wird, sollten direkte Dienstpläne mit Umschlagalternativen vergleichen, insbesondere wenn begrenzte Abfahrten oder zusätzliche Verbindungen die Lieferverpflichtungen beeinflussen könnten.
Die Ankünfte von Schiffen an der kanadischen Westküste beeinträchtigen weiterhin den Binnenbahnfluss
Die Häfen von Vancouver und Prince Rupert erleben weiterhin Phasen der Überlastung, da verspätete Schiffe aus Asien ankommen. Starke Importe und Ankünfte von Bunt-Schiffen können die Nachfrage nach Eisenbahnwagen und ausgehenden Verbindungen erhöhen und so die Zeit zwischen der Entladung von Containern und der Abfahrt ins Landesinnere verlängern.
Lokale Triebwagenknappheit kann auch dann bestehen, wenn das breitere kanadische Netz normal betrieben wird.
Winterwetter birgt ein weiteres Risiko, da starke Kälte, Schnee und Eis die Zuglänge verkürzen, die Betriebsgeschwindigkeiten einschränken und die Fahrzeiten auf den betroffenen Fahrspuren verlängern können.
Für Fracht, die durch Westkanada transportiert wird, sollten die Verfügbarkeit der Bahn und die Transitzeit in den Lieferplan einbezogen werden, anstatt sich ausschließlich auf das geschätzte Ankunftsdatum des Schiffes zu verlassen.
Die Tore Ostkanadas bleiben vergleichsweise stabil. Montreal hat nach einem Tarifvertrag, der bis 2028 in Kraft sein wird, größere Arbeitssicherheit, während Halifax und Toronto weiterhin unter im Allgemeinen normalen Bedingungen arbeiten.
Chilenische Kirschexporte verschärfen die Verfügbarkeit von Kühlanlagen und Schiffen
Die Kirschexportsaison Chiles erhöht die Nachfrage nach Kühlcontainern und Vessel Platz entlang der Westküste Südamerikas im November. Mit steigenden saisonalen Volumina werden Containerpositionierung und Schiffsallokationen enger mit dem Bedarf an gekühlten Exporten verknüpft.
Schiffsreparaturen, wetterbedingte Zeitplananpassungen und Leerfahrten verringern die Kapazitäten auf einigen Diensten. Diese Faktoren können die verfügbaren Abfahrtsoptionen sowohl für gekühlte als auch für allgemeine Fracht verringern, wobei die Auswirkungen je nach Ware und Ziel variieren.
Frachtführer haben Preisanpassungen für die Hauptsaison, den allgemeinen Tarif und für Kraftstoff angekündigt. Die kombinierte Wirkung saisonaler Nachfrage und Servicestörungen könnte zudem die Buchungsvorlaufzeiten und Überschläge erhöhen, insbesondere bei Fracht in Richtung Nordamerika.
Für November könnte die Containerverfügbarkeit für Kühlexporteure genauso wichtig werden wie der Vessel Platz. Allgemeine Frachtverlader sollten auch Abfahrtsoptionen prüfen, wenn die konzentrierte saisonale Nachfrage die Schiffsauslastung und die Buchungsflexibilität beeinflusst.
Die landwirtschaftlichen Exporte Ozeaniens erhöhen den Druck auf die Verfügbarkeit von Ausrüstung
Australien und Neuseeland gehen mit starker Nachfrage nach landwirtschaftlichen und gekühlten Exporten in den November und nehmen den Schiffsmarkt im Fleisch-, Milch-, Obst- und Getreidehandel ein.
Die Bedingungen variieren zwischen den landwirtschaftlichen Regionen Australiens. West-Victoria prognostiziert eine stärkere Getreideernte als im Jahr 2025, während die Dürre die Produktion in Teilen der Riverina-Region verringert. Diese Unterschiede könnten die Schifffahrtsnachfrage und den Containerbedarf an bestimmten Ursprüngen konzentrieren, anstatt eine einheitliche Nachfrage im ganzen Land zu schaffen.
Die Verfügbarkeit von Zwanzig-Fuß-Containern bleibt in mehreren australischen Exportmärkten, insbesondere in Melbourne, eingeschränkt. Die starke Nachfrage nach landwirtschaftlichen und anderen Rohstoffen erhöht die Bedeutung der Containerpositionierung, des Zeitpunkts für die Ausrüstungsfreigabe und der Schiffszuweisung bei der Bestätigung von Exportbuchungen.
Die Importkapazität aus Nord- und Südostasien bleibt im Allgemeinen ausreichend, obwohl Überfüllungen in einigen chinesischen Häfen und Containerengpässe an einigen südostasiatischen Ursprungsorten individuelle Abfahrten beeinflussen können.
Ausgewählte Europa–Ozeanien-Verbindungen, die über den Suezkanal zurückkehren, anstatt um Afrika umgeleitet zu werden, könnten kürzere Transitzeiten und einen verbesserten Containerumlauf bieten, obwohl Streckenführung und Fahrplanzuverlässigkeit dienstspezifisch bleiben.
Die Anforderungen für die Saison für braune marmorierte Stinkwanzen gelten weiterhin für bestimmte Fracht, die nach Australien und Neuseeland kommt. Behandlungs-, Zertifizierungs- und Dokumentationsanforderungen können die Versandbereitschaft und die Zielfreigabe beeinflussen, selbst wenn Seekapazität verfügbar ist.
Mexikos Exporte bleiben empfindlich gegenüber Hafenüberlastung und Inland-Exekutionen
Mexikos Ozeanexportmarkt bleibt hinsichtlich Nachfrage und Kapazität relativ ausgewogen, doch Staus und Binnentransport beeinflussen weiterhin die Zuverlässigkeit des Dienstes und die Gesamttransportkosten.
Der Hafen von Manzanillo bleibt ein zentraler Druckpunkt, wobei Terminalzugangsbeschränkungen, Anforderungen an Lkw-Termine und Zeitplanänderungen die Wahrscheinlichkeit von verpassten Absperrungen und Container-Überschlägen erhöhen. Verzögerungen können zudem die Zykluszeiten der Geräte verlängern und zusätzliche Kosten für Speicher, Demurrage oder Rücklieferung verursachen.
Lázaro Cárdenas bietet eine Alternative für ausgewählte Pazifik-Exportlieferungen, während Altamira und Ensenada weiterhin unter vergleichsweise stabilen Bedingungen betrieben werden. Die Eignung eines alternativen Gateways hängt vom Ursprung im Landesinneren, der Bahn- und Lkw-Anbindung, der Verfügbarkeit von Containern und den Seeverbindungen ab.
Während die Grundpreise für den Ozean bei vielen Dienstleistungen relativ stabil geblieben sind, können stausbedingte Ausgaben die gesamten Transportkosten erhöhen. Versender, die alternative Gateways prüfen, sollten Binnentransport, Terminalzugang, Containerverfügbarkeit und Schiffspläne mit dem Ozeanpreis vergleichen.
Vorausplanung für den Seefrachtverkehr im November
Da die saisonale Nachfrage abnimmt und sich die globalen Schiffsnetzwerke anpassen, sollten Verlader bewerten, wie Veränderungen in Kapazität, Routenführung und Containerverfügbarkeit einzelne Sendungen beeinflussen. Eine Verbesserung der allgemeinen Marktbedingungen führt möglicherweise nicht zu einem einheitlichen Service auf jeder Handelsroute.
1. Wo schafft die verbesserte Verfügbarkeit von Schiffen verlässliche Buchungsmöglichkeiten?
Für transpazifische Lieferungen vergleichen Sie aktuelle Schiffspläne, Hafenrotationen und Rollover-Aktivitäten mit den Bedingungen im Oktober. Konsistentere Abfahrten und eine geringere Auslastung des Schiffs können im November Möglichkeiten schaffen, die Serviceoptionen neu zu bewerten, insbesondere wenn die Lieferzeiten Flexibilität erlauben.
Für Lieferungen an die US-Ostküste, die durch den Panamakanal geleitet werden, sollten jedoch Transitreservierungen und Dienstpläne bestätigt werden, da die Trockenzeit naht.
2. Wie beeinflussen die Sicherheitsbedingungen im Nahen Osten die verfügbaren Routen?
Für Lieferungen am Persischen Golf bestätigen Sie die Frachtführer-Annahme, das Entlastungsgateway, die Umschlagregelungen, den Binnentransport und die anfallenden Zuschläge. Für Asien–Europa und Europa–Ozeanien Fracht überprüfen Sie, ob der ausgewählte Service über den Suezkanal oder um das Kap der Guten Hoffnung verkehrt, und vergleichen Sie die tatsächlichen Transitzeiten und die Zuverlässigkeit der Verbindungen.
3. Könnten Ausrüstungs- oder Handhabungsanforderungen die verfügbaren Versandoptionen einschränken?
Für gekühlte Exporte aus Chile und Ozeanien bestätigen Sie die Containerverfügbarkeit neben dem Schiff Platz. Australische Exporteure, die 20-Fuß-Container benötigen, sollten die Positionierungsbedürfnisse berücksichtigen, während Lieferungen, die den Stinkwanzen-Vorschriften unterliegen, vor der Abreise zusätzliche Behandlung oder Dokumentation benötigen müssen.
4. Wo könnten Gateway- oder Inland-Bedingungen die Lieferzuverlässigkeit beeinflussen?
Für Importe an der US-Westküste sollten Sie die Streikdeadline für die Gewerkschaft beobachten, die ihren Vertrag in den Häfen von Los Angeles und Long Beach verhandelt. Für Importe an der kanadischen Westküste sollten Terminalaufenthaltszeiten und die Verfügbarkeit der Eisenbahnwagen in die erwarteten Liefertermine einbezogen werden.
Für mexikanische Exporte vergleichen Sie bei der Auswahl von Häfen den Zugang zu Terminals, Kosten für den Binnentransport, die Verfügbarkeit von Containern und Stichzeiten. Für transatlantische westwärts fahrende Fracht vergleichen Sie die direkte Serviceverfügbarkeit mit Umschlagalternativen, insbesondere in die Türkei und Lieferungen für den US-Golf oder die Westküste.
 Umsetzbare Einblicke in den Frachtmarkt