 Folien herunterladen
Der Druck der Lkw-Ladungsrate steigt vor den Feiertagen
Veröffentlicht: Donnerstag, November 05, 2026 | 09:00 CDT
Onthispage
Der Lkw-Ladungsmarkt hat sich ungleichmäßig verengt
Mehrere regionale Störungen haben in den Vereinigten Staaten Bereiche mit geringerer Lastlastkapazität und höheren Raten geschaffen, die im vergangenen Monat von der üblichen Saisonalität abweichen.
Der Druck auf den Versand zum Quartalsende in der letzten Septemberwoche war stärker als in den Vorjahren und schuf die Kapazitäten bis Oktober an. Der pazifische Nordwesten und der obere Mittlere Westen gehörten zu den engsten Märkten, wobei die Last-zu-Lkw-Verhältnisse (LTRs) ihre höchsten Werte des Jahres erreichten.
Die Bedingungen haben sich seitdem auseinanderentwickelt:
- Die Preise im oberen Mittleren Westen haben sich weitgehend eingependelt.
- Im pazifischen Nordwesten sorgt die erhöhte Nachfrage nach saisonalen Ernten dafür, dass die Kapazität knapp ist und die Preise erhöht bleiben. Historisch gesehen steigen die ausgehenden Zinsen im pazifischen Nordwesten im vierten Quartal, und die aktuellen Bedingungen deuten darauf hin, dass dies bis zum Jahresende anhalten könnte.
- Auch die Golfküste erlebte im Oktober eine kurze Verengung, als Verlader und Frachtführer sich auf tropische Stürme vorbereiteten. Die Auswirkungen waren bescheiden und nur von kurzer Dauer, was unterstreichte, wie schnell lokale Ereignisse einen Markt beeinflussen können, wenn weniger überschüssiges Lkw-Angebot vorhanden ist, um eine Störung abzufangen.
Kalifornien und der Südwesten sind die größten Ausreißer
Diese Region hat die deutlichste Abweichung von den typischen saisonalen Mustern erlebt. Die Kapazität wurde am Ende des dritten Quartals stark verschärft und blieb bis Oktober begrenzt, wobei die Zinsen für diese Jahreszeit schneller als üblich anstiegen.
Mehrere Faktoren haben dazu beigetragen. Erhöhte containerisierte Importe nach Südkalifornien, darunter Importe aus China im Zusammenhang mit Ladungen vor der Goldenen Woche und Lagerbeständen im Einzelhandel zu Feiertagen, erhöhte Rauschnutzung und Umzüge ins Landesinnere.
Taifune, die einige der größten Häfen Chinas schlossen, störten auch die Seefracht-Zeitpläne und trugen zu Schiffsklumpungen und ungleichmäßigen Importströmen nach Südkalifornien bei. Anstatt dass Seefracht über mehrere Wochen hinweg stetig in die Häfen eintrifft, haben konzentrierte Ankünfte kurze Schubs an Lkw-Nachfrage, die den Markt weiter verstärken.
Weitere Faktoren wie Überschwemmungen und Angriffe an der mexikanischen Grenze verschärften die Lage.
Kurzfristiger Ausblick
Höhere als erwartete Raten zu Beginn des Oktobers haben die Erwartungen an die Preise für LKW-Ladungen im weiteren Verlauf des Jahres 2026 leicht erhöht. Höhere Jahresendzinsen werden dann voraussichtlich die Prognosekurve für 2027 anheben, obwohl die zugrundeliegende Form der Prognose unverändert bleibt.
Typischerweise bietet Anfang November eine Phase relativer Tariferleichterungen vor Thanksgiving und dem Jahresende-Lkw-Aufschwung. In diesem Jahr könnte diese Erleichterung begrenzter sein. Das Angebot an Lkw-Ladungen bleibt begrenzt, und die jüngsten Bedingungen zeigen weiterhin, dass relativ kleine oder lokale Störungen größere und länger anhaltende Auswirkungen haben können als in einem Markt mit Überkapazität.
Landesweit wird erwartet, dass die Bedingungen in der ersten Novemberhälfte relativ stabil bleiben, bevor sie sich um Thanksgiving herum verschärfen. Der Kapazitätsdruck und die Tarife werden dann im Dezember voraussichtlich steigen, da der Urlaubsverkehr, die geringere Fahrerverfügbarkeit und die Jahresendfracht um einen kleineren Pool verfügbarer Lkw konkurrieren.
Eine mögliche Arbeitsstörung in den Häfen von Los Angeles und Long Beach ist eine weitere Entwicklung, die man beobachten sollte. Obwohl die beteiligten Arbeiter nur einen relativ kleinen Teil der gesamten Hafenbelegschaft ausmachen, könnte jede Picket-Aktivität, die den breiteren Zugang zu Terminals oder Lkw betrifft, zusätzliche Störungen des Frachtverkehrs verursachen. In diesem Stadium bleibt dies ein zu überwachendes Risiko und keine angenommene Marktauswirkung.
Die übergeordnete Erkenntnis vor Jahresende ist, dass die Saisonalität weiterhin den Truckload-Markt beeinflusst, aber die reduzierte Kapazität die Auswirkungen regionaler Ereignisse und Nachfrageanstiege verstärkt.
Kraftstoffeinwirkung
Wie im Abschnitt über Dieselkraftstoff dieses Berichts dargelegt, steigen die Dieselpreise schneller als der Preis des Rohöls, aus dem es hergestellt wird. Für den US-Güterverkehr ist das unmittelbare Anliegen die Preis- und Vertriebsdynamik.
Obwohl keine weitverbreiteten Dieselengpässe aufgetreten sind, betreffen sowohl Frachtführer als auch Verlader hohe Preise und isolierte Lieferprobleme. Für den Lkw-Frachtführer sind etwa 16 % aller gefahrenen Meilen nicht umsatzbringende Meilen, was bedeutet, dass höhere Dieselpreise die Frachtführer-Preise beeinflussen, um diese Ausgaben auszugleichen.
Gekühlte Frachtführer stehen unter zusätzlichem Stress, da ihre Anhänger Kraftstoff verbrauchen, um die richtigen Temperaturen aufrechtzuerhalten. Flachbettwagen verbrauchen zudem tendenziell mehr Kraftstoff als eine typische Lieferung, da die Fracht schwerer oder weniger aerodynamisch ist, die Ladekapazität und die Streckenlängen mehr ausweichen sowie der Kraftstoffverbrauch auf der Straße bei ländlicheren Baustellenlieferungen einbricht.
Erhöhte Treibstoffkosten beeinträchtigen die Rentabilität einiger Frachtführer so sehr, dass sie den Markt verlassen. Dies stellt eine doppelte Herausforderung für die Verlader dar: Sie müssen nicht nur höhere Treibstoffzuschläge zahlen, sondern auch mit einem kleineren Frachtführer-Pool umgehen.
In einigen westlichen US-Märkten sind die Kraftstoffpreise so stark gestiegen, dass Verlader von nationalen Treibstofftabellen abweichen, um Kraftstoffzuschläge festzulegen und stattdessen regionale Kraftstoffzuschlagsstrukturen zu verwenden. Daher führt eine geringere saisonale Nachfrage in einer Region nicht zwangsläufig zu gleichwertigen Tariferleichterungen.
US-Spotmarkt
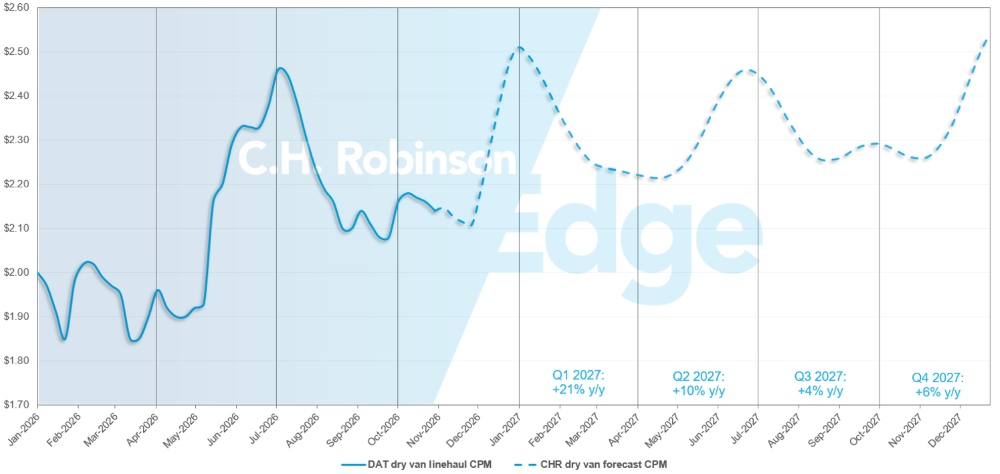
US-Spotmarktprognose: Trockentransporter voller Lkw
Die Prognose für die Kosten pro Meile für C.H. Robinson 2026 steigt von +30 % im Jahresvergleich auf +31 %, während die Prognose 2027 bei +10 % im Jahresvergleich bleibt.
C.H. Robinson Spotmarkt Prognose für Trockentransporter
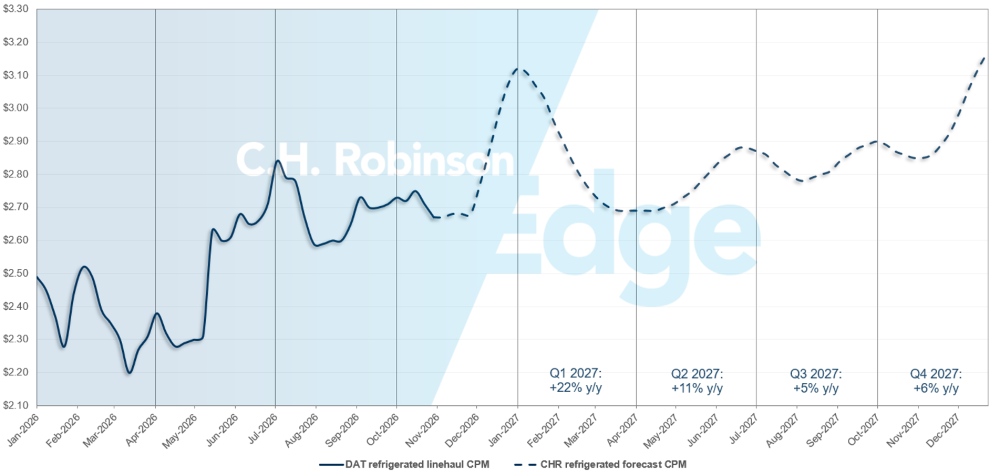
US-Spotmarktprognose: Kühlwagen voll
Die Prognose für die Kosten pro Meile des C.H. Robinson Kühlwagens 2026 steigt von +31 % im Jahresvergleich auf +32 %, während die Prognose für 2027 bei +11 % im Jahresvergleich bleibt.
C.H. Robinson Spotmarkt für gekühlte LKW-Ladungen Prognose
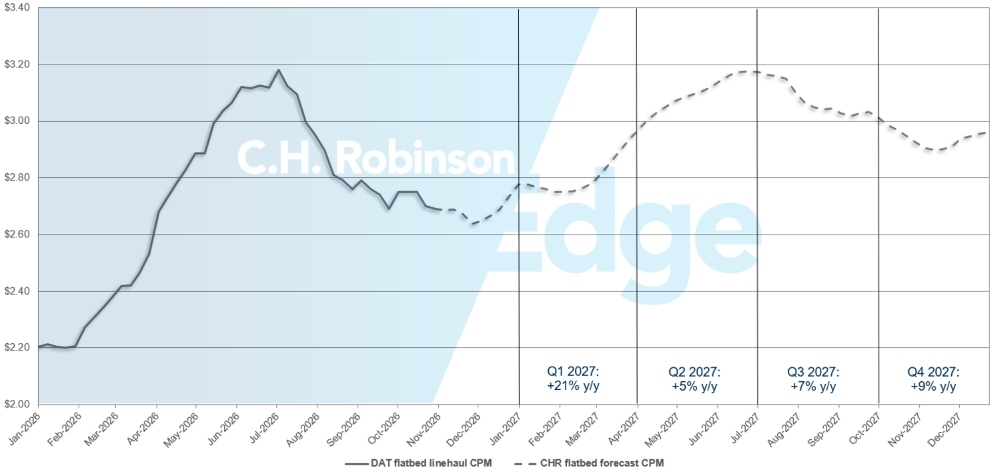
US-Spotmarktprognose: Flachbett-LKW
Die Prognose für die Kosten pro Meile für C.H. Robinson 2026 bleibt bei +28 % im Jahresvergleich, während die Prognose für 2027 bei +10 % im Jahresvergleich bleibt.
C.H. Robinson Spotmarkt-Prognose für Flachbett-LKW-Ladungen
Vertrags-Lkw-Ladeumgebung
Die folgenden Erkenntnisse stammen von C.H. Robinson Managed Solutions™, das ein großes Kundenportfolio aus verschiedenen Branchen betreut.
Die Routenführungstiefe ist ein Indikator dafür, wie weit ein Versender in seine Backup-Strategien gehen muss, wenn Transportunternehmen eine Ausschreibung ablehnt. Eine Routenleitertiefe von 1,0 wäre perfekte Leistung, und 2,0 extrem schlecht.
Ein Streckenführerfehler liegt vor, wenn der Routenführer erschöpft ist und kein Frachtführer das Angebot annimmt und die Sendung auf den Spotmarkt geschickt wird.
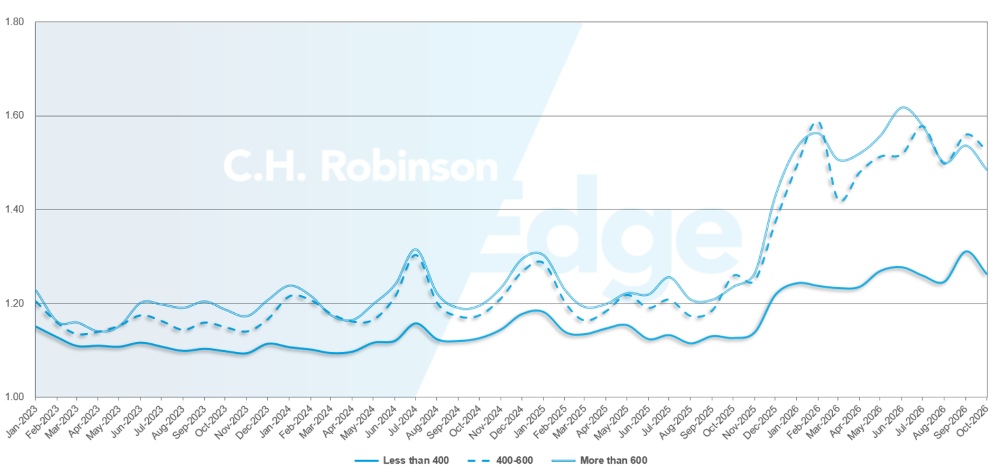
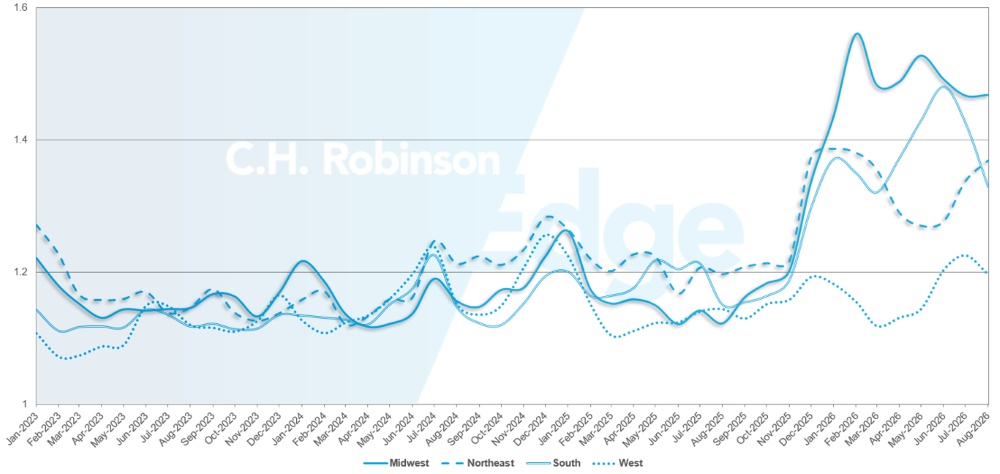
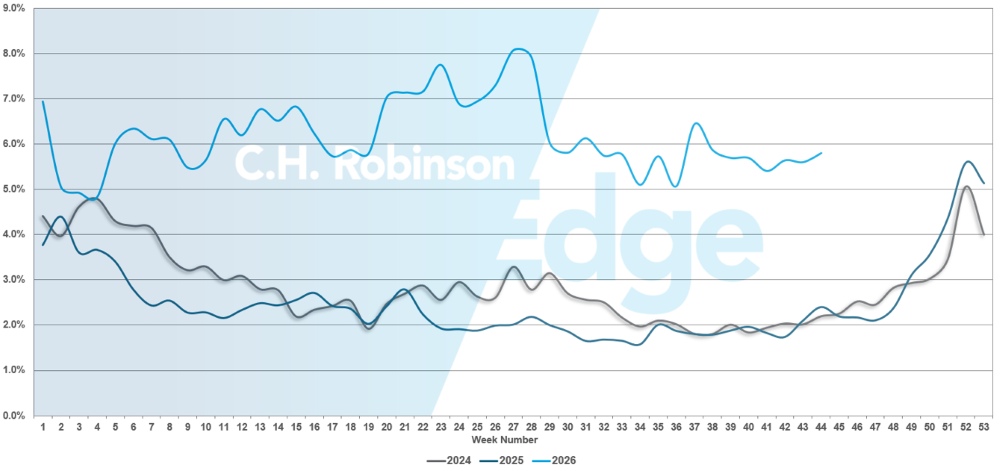
Wie in der folgenden Karte dargestellt, blieb die Tiefe der Routenführung etwa zwei Jahre lang auf einem historisch niedrigen Niveau stabil. Ab Ende November 2025 zeigten sich die ersten Anzeichen eines sich wandelnden Marktes, als die Routenführungstiefe erstmals seit Jahren wieder über 1,3 lag und die Ausfälle auf ~5 % stiegen. Seitdem sehen sich Routenführer vor dem Hintergrund sinkender Kapazität gegenüber.
Im Oktober lag die Routenführertiefe aller nordamerikanischen Lieferungen bei 1,36, etwas besser als im Vormonat.
Aus Entfernungssicht hatten lange Strecken von mehr als 600 Meilen im Oktober eine Routenführungstiefe von 1,49, was besser ist als im Vormonat September 2026 mit 1,54 Meilen und schlechter als im Oktober 2025 mit 1,24 Meilen.
Für kürzere Strecken unter 400 Meilen lag die Routenleitertiefe im Oktober 2026 bei 1,26, was besser ist als der Vormonat von 1,31, aber schlechter als Oktober 2025 mit 1,13.
Dies deutet darauf hin, dass sich die Route Guide Performance stabilisiert hat und nicht weiter erodiert. Allerdings haben die letzten Feiertage deutliche Spitzen bei den Ausfallquoten hervorgebracht, was darauf hindeutet, dass dasselbe auch für Thanksgiving und den Jahresendverkehr trotz ansonsten stabiler Bedingungen passieren könnte.
Nordamerikanische Routenführungstiefe: Nach Streckenlänge
Geografisch erlebte der Westen die geringste Veränderung aller Regionen, war aber die einzige Region, die im Oktober keine Leistungssteigerung verzeichnete und sich im Vergleich zum Vormonat um 1 % verschlechterte. Der Mittlere Westen verzeichnete die größte Veränderung und verbesserte sich um 7,6 %. Die Tiefe des Routenführers variiert je nach Region stark zwischen 1,22 und 1,52.
Tiefenkennzahlen der US-Route: Nach Region
Fehlfunktionen der US-Routenführer
Gekühlte Lkw-Ladung
Ostküste der Vereinigten Staaten
Die Bedingungen für Kühlgüter an der Ostküste bleiben zwischen Nordost und Südost geteilt.
Im Südosten war der Markt in den letzten Monaten relativ stabil, wobei sich Kapazität und Nachfrage zu einem ausgewogeneren Zustand entwickelt haben. Dieses Muster wird voraussichtlich bis November anhalten, abgesehen von kurzfristigen Kapazitätsverkürzungen rund um Thanksgiving und anderen feiertagsbedingten Lebensmittelnachfragen.
Der Nordosten folgt einem anderen Weg. Die Kapazität hat sich kürzlich verbessert, aber die Spotpreise blieben erhöht und stiegen trotz der zusätzlichen Verfügbarkeit weiter an. Diese Diskrepanz legt nahe, dass die Betriebskosten des Frachtführers, insbesondere Treibstoff, die Preise beeinflussen, selbst wenn sich das zugrundeliegende Angebot-Nachfrage-Gleichgewicht verbessert.
Mit Blick auf die Zukunft wird erwartet, dass sich die Zinssätze im November stabilisieren, obwohl Winterwetter die Zinsen im Verlauf des Monats wieder ansteigen könnte und Frachtführer in den betroffenen Märkten wählerischer werden.
Zentralvereinigte Staaten
Die Kühlkapazität im zentralen Teil der Vereinigten Staaten verbesserte sich im Oktober leicht, während die Raten relativ stabil blieben. Die langsamere Preisreaktion spiegelt breitere Marktbelastungen wider, darunter erhöhte Treibstoff- und Betriebskosten, die weiterhin einschränken, wie schnell eine Kapazitätssteigerung zu einer Senkung der Verschiffertarife führen kann.
Die Bedingungen werden voraussichtlich in der Süd-Zentralregion günstiger bleiben als weiter nördlich. Die Märkte im nördlichen und oberen Mittleren Westen werden typischerweise sensibler, wenn die Temperaturen sinken, die landwirtschaftlichen Fracht in der Spätsaison transportiert werden und der Frachtführer beginnt, seine Netze für den Winterbetrieb anzupassen.
Der November sollte insgesamt relativ ausgeglichen Angebot und Nachfrage bringen, aber die nördlichen Märkte könnten häufiger Engerungen erleben, da das Wetter eine größere Rolle spielt.
Westküste der Vereinigten Staaten
Der Westen zeigt weiterhin bedeutende Unterschiede zwischen dem Südwesten und dem pazifischen Nordwesten. Die Kapazität im Südwesten wurde im Oktober mäßig verringert, aber die Bedingungen für gekühlte Güter sind deutlich weniger eingeschränkt als für Trockenwagen.
Die Tarife sind relativ stabil geblieben, anstatt den stärkeren Anstiegen in den Trockenwagenmärkten zu folgen, was darauf hindeutet, dass gekühlte Frachtführer besser positioniert sind, um die jüngste Frachtaktivität zu absorbieren.
Der pazifische Nordwesten bleibt der wichtigste Druckpunkt im Westen. Die saisonalen Ernten hielten die ausgehende Kapazität im Oktober über eng, wobei die Raten in aufeinanderfolgenden Wochen neue Höchststände erreichten.
Dies wird voraussichtlich bis November andauern, da regionale Agrarprodukte auf den Markt kommen und die Nachfrage nach Feiertagsnahrung bis Thanksgiving wächst. Man kann erwarten, dass die Kapazität gering bleibt, bis das erntebezogene Frachtvolumen nachlässt.
Flachbett-LKW
Der Flachbettmarkt beginnt mit dem nahenden Winter seinen typischen Übergang zu lockereren Kapazitäten, doch die Nachfrage bleibt im Vergleich zu den letzten Jahren hoch. Bis November wird erwartet, dass der Preis für Flachbetten saisonalen Trends folgt und rund um Thanksgiving bis zum Rest des Jahres ansteigt.
Die traditionelle Bautätigkeit beginnt sich zurückzuziehen, während Projektabschlüsse eine Nachfrage nach Maschinen und Materialien schaffen, die für Projekte 2027 neu positioniert oder vorbereitet werden sollen.
Gleichzeitig liefern Fertigung und Projektfracht, die an großflächige Rechenzentren und Energieinfrastruktur gebunden sind, weiterhin eine stetige Quelle der Flatbed-Nachfrage, die weniger saisonal ist als der traditionelle Bau.
Wie im Energie-Abschnitt dieses Berichts erläutert, benötigt Stromversorgung für Rechenzentren zusätzliche Ausrüstung für Stromerzeugung und -übertragung, Transformatoren und andere Infrastrukturen, die oft per Flachbett transportiert werden.
Selbst wenn sich ein Bauplan verzögert, wird die Ausrüstung für diese Projekte weiterhin produziert und an Vorbereitungsstandorte gebracht, was die zugrunde liegende Unterstützung für die Flatbed-Volumina im Jahr 2027 bietet.
Auch die Winterbedingungen beginnen den verfügbaren Frachtführerpool in bestimmten nördlichen Märkten zu verändern. Der Planierbedarf für Metalle und andere wetterempfindliche Materialien steigt typischerweise ab November an, da die Exposition gegenüber Schnee, Feuchtigkeit und Straßensalz zu einem größeren Problem wird.
Gleichzeitig wurden Frachtführer wählerischer beim Betrieb in Kanada, den nördlichen US-Bundesstaaten und Bergregionen, da Schnee, Kettenanforderungen und schwierige Ladebedingungen die Betriebskomplexität erhöhen.
Dies kann die nutzbare Flatbettkapazität verringern, selbst wenn die Bautätigkeit nachlässt. Ferngüterverkehr in den pazifischen Nordwesten, den oberen Mittleren Westen, den Mountain West und Kanada gehört typischerweise zu den ersten, die diesen saisonalen Wandel erleben.
Stimme des Frachtführers
Was sagt der asset-basierte Frachtführer über das aktuelle Frachtumfeld? Diese Beobachtungen stammen aus einem Querschnitt des Vertragsfrachtführers im C.H. Robinson -Netzwerk – dem größten Nordamerikas.
Markt
- Die Betriebskosten übersteigen weiterhin die Preissteigerungen, wobei höhere Ausgaben für Treibstoff, Versicherungen, Arbeitskräfte, Wartung und Ausrüstung die Rentabilität des Frachtführers einschränken.
- Frachtführer sind zunehmend wählerisch beim Frachtverkehr und setzen auf wiederholbare Geschäfte und eine starke Passung zu ihrem Netzwerk gegenüber der Verfolgung von Transaktionsvolumen.
- Frachtführers Vertrauen in ihre Preismacht wächst, da die Kapazitäten gestrafft werden und Verträge verlängert werden.
Fahrer
- Rekrutierung und Bindung bleiben große Herausforderungen für Langstreckenflotten. Sie nutzen höhere Bezahlungen, Empfehlungsboni, Fahrschulen und mehr Zeit zu Hause als Anreize.
- Die Fahrerverfügbarkeit variiert stark je nach Geschäftsmodell, wobei lokale und Drayage-Flotten deutlich bessere Rekrutierungsbedingungen als Langstreckenfrachtführer melden.
- Frachtführer legen Wert auf Fahrerqualität. Strengere Einstellungsstandards und -bindung werden zunehmend dem aggressiven Wachstum der Mitarbeiterzahl vorgezogen.
Ausrüstung
- Die Flottenerweiterung bleibt begrenzt. Die meisten Frachtführer priorisieren eine höhere Nutzung bestehender Ausrüstung und den Austausch alternder Fahrzeuge statt der Nettokapazitätssteigerung.
- Die Austauschzyklen verlängern sich, da höhere Preise für Lkw, Versicherungen, Finanzierung, Wartung und Ersatzteile die Kosten für eine größere Flotte erhöhen.
- Die Investitionen in Ausrüstung bleiben gezielt, wobei sich Erweiterungen auf Drayage, spezialisierte Fracht und andere Möglichkeiten konzentrieren, bei denen Nachfrage und Margen Wachstum rechtfertigen.
 Umsetzbare Einblicke in den Frachtmarkt