 Baixar slides
Sinalizando a capacidade cada vez mais limitada, as falhas nos sistemas de orientação de rotas estão aumentando novamente.
Publicado: quinta-feira, outubro 01, 2026 | 09:00 CDT
Onthispage
Mercado à vista dos EUA
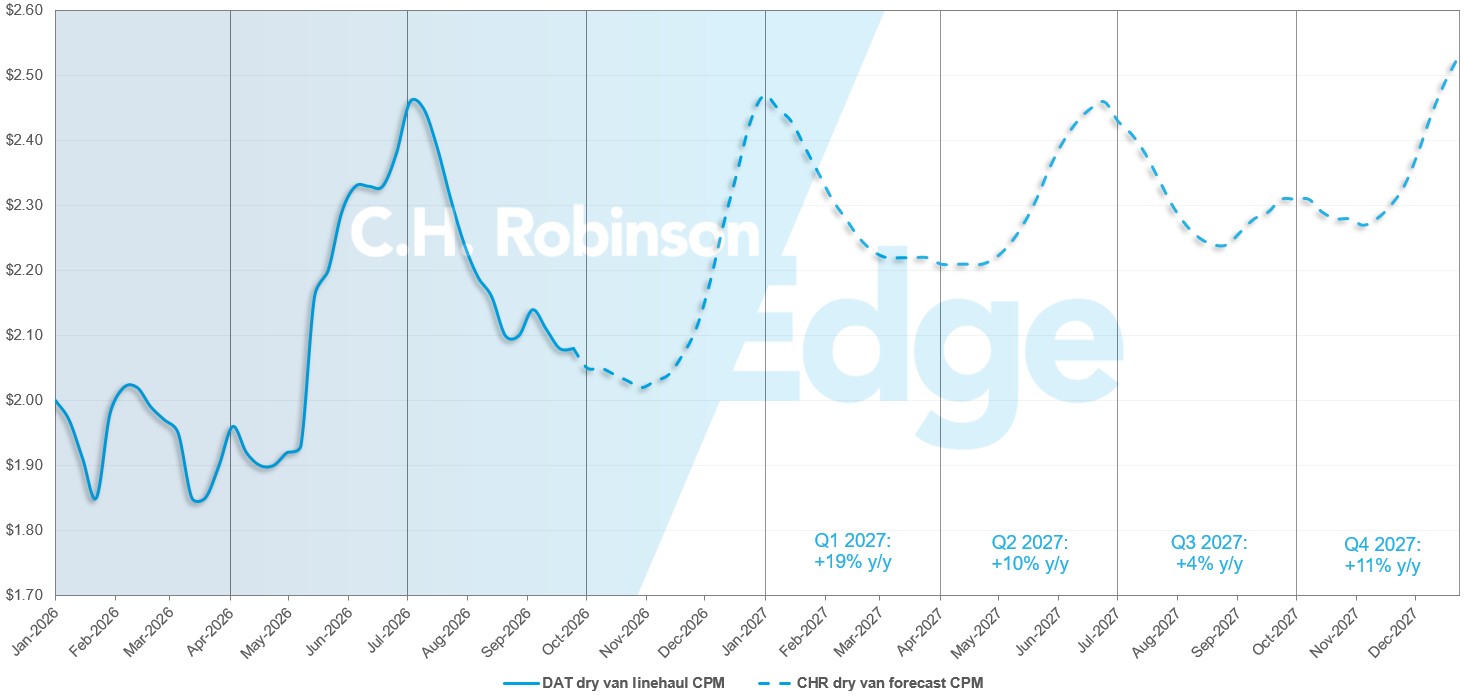
Previsão do mercado spot dos EUA: Carga completa em caminhão baú
A previsão de custo por milha para caminhões baú da C.H. Robinson em 2026 permanece em +30% em relação ao ano anterior, enquanto a previsão para 2027 permanece em +10% em relação ao ano anterior.
Previsão de mercado spot de carga seca para caminhões baú da C.H. Robinson
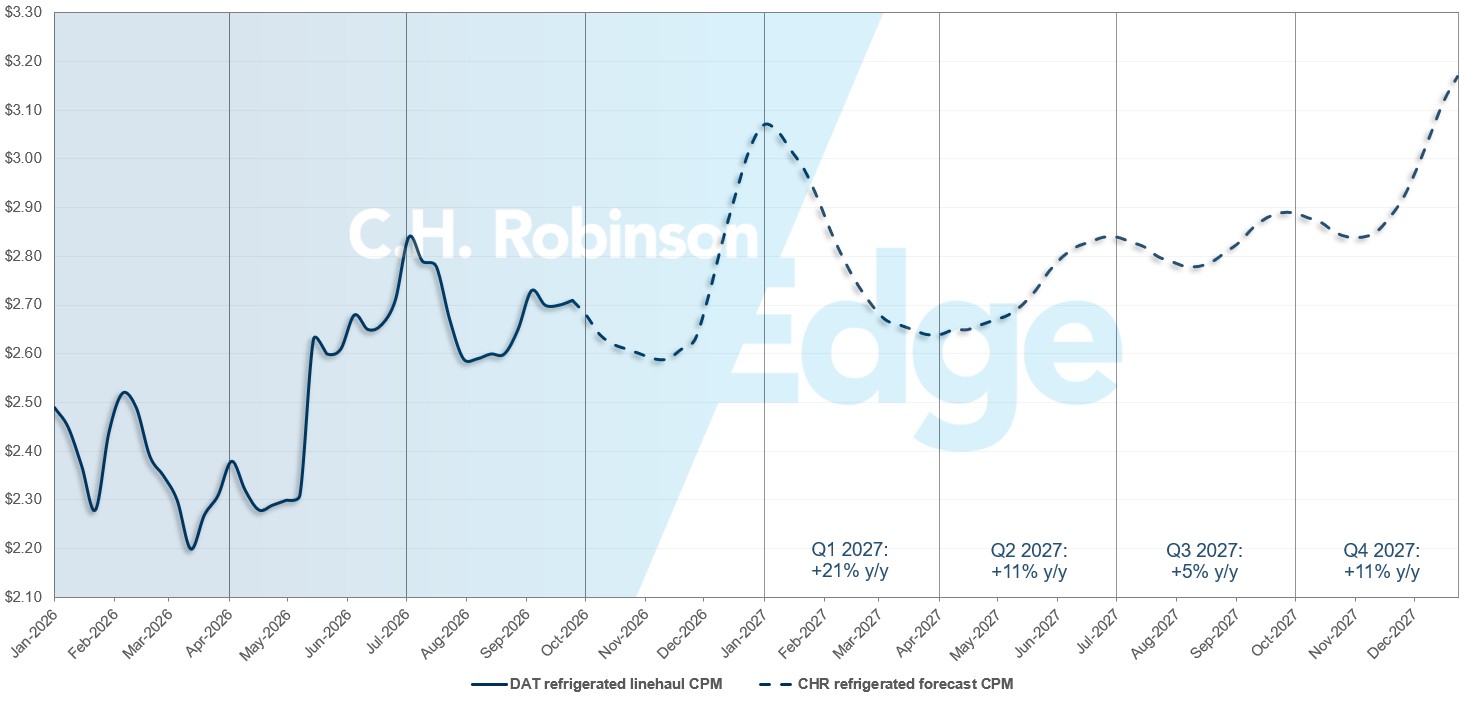
Previsão do mercado spot dos EUA: Carga completa refrigerada
A previsão da C.H. Robinson para o custo por milha de vans refrigeradas em 2026 permanece em +31% a/a, enquanto a previsão para 2027 permanece em +11% a/a.
Previsão de frete de caminhão refrigerado no mercado spot da C.H. Robinson
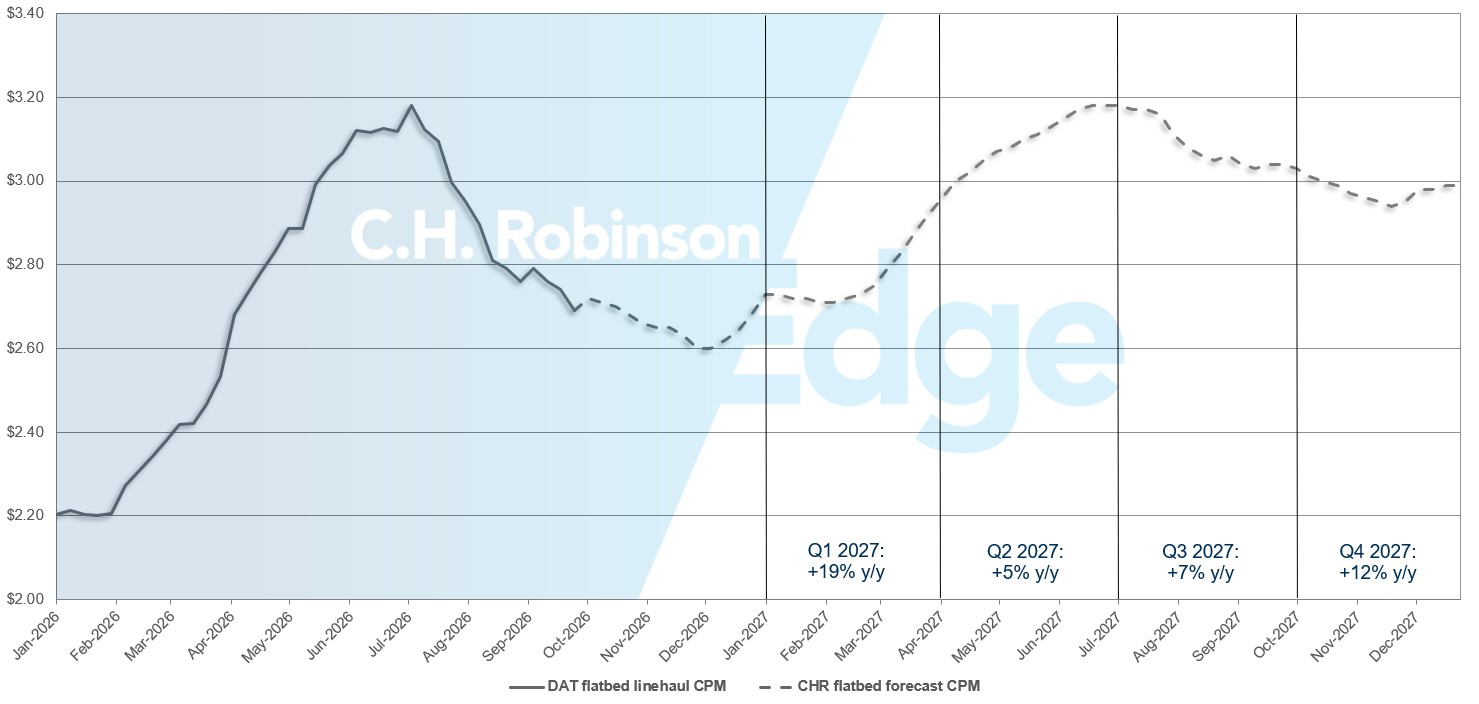
Previsão do mercado spot dos EUA: Carga completa em caminhão plataforma
A previsão da C.H. Robinson para o custo por milha de caminhões plataforma em 2026 permanece em +28% a/a, enquanto a previsão para 2027 permanece em +10% a/a.
Previsão de mercado spot de carga fracionada de caminhão plataforma da C.H. Robinson
Ambiente de transporte de carga fracionada por contrato
As informações a seguir são provenientes da C.H. Robinson Managed Solutions™, que atende a uma ampla carteira de clientes em diversos setores.
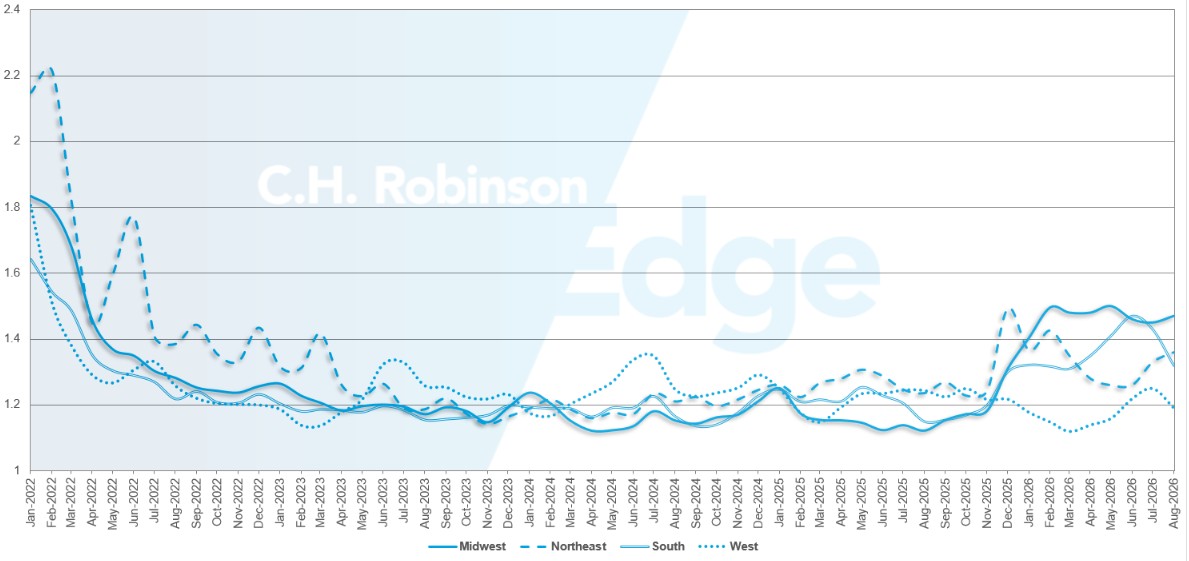
A profundidade do guia de rotas é um indicador de quão longe um expedidor precisa ir em suas estratégias de contingência quando um transportador ganha uma licitação ou a rejeita. Uma profundidade de guia de rota de 1,0 seria um desempenho perfeito, e 2,0 seria extremamente ruim.
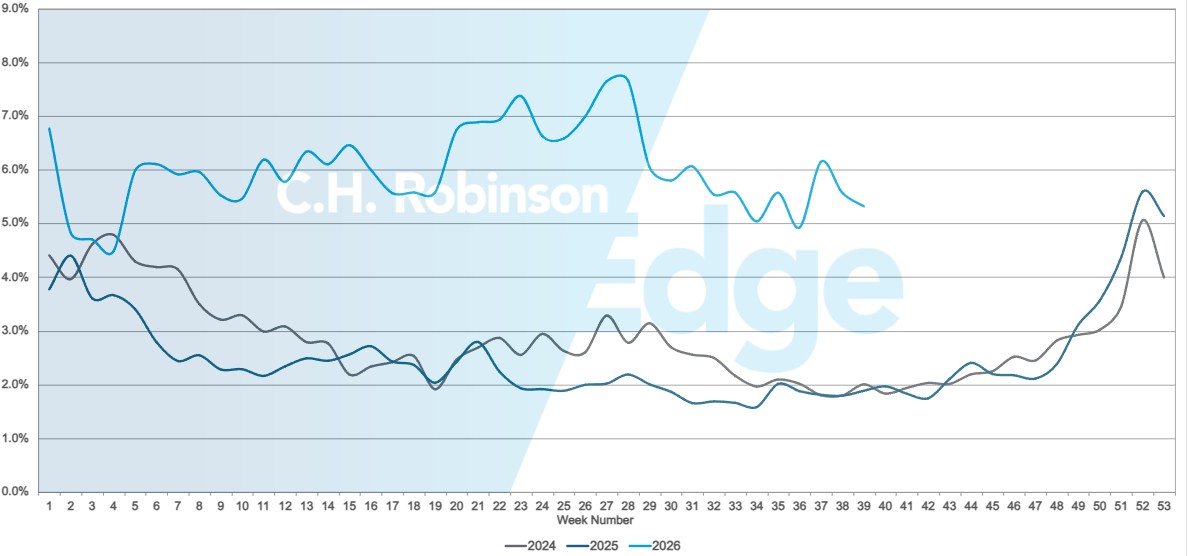
As falhas no guia de rotas ocorrem quando o guia de rotas se esgota sem que nenhuma transportadora preferencial aceite a carga, enviando o carregamento para o mercado spot.
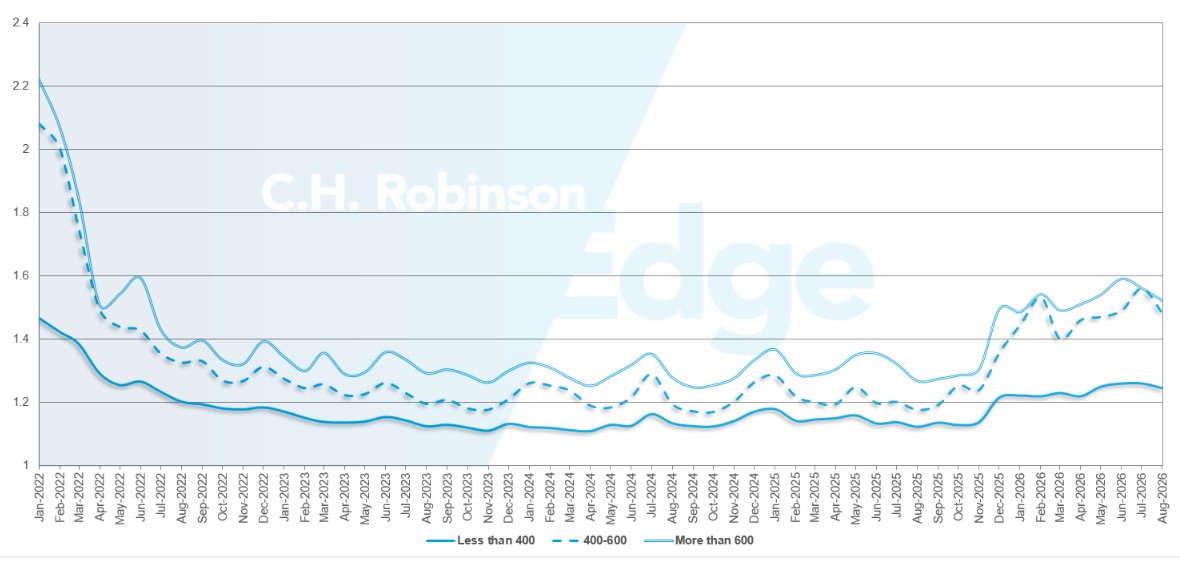
Conforme demonstrado nos gráficos abaixo, após três anos de condições historicamente estáveis entre 2022 e 2025, o desempenho dos guias de rotas tem sido um sinal da natureza dinâmica do mercado de transporte rodoviário de cargas em 2026. Durante o feriado de 4 de julho, quando os preços do mercado à vista atingiram o pico, a profundidade do guia de rotas e as falhas no guia de rotas também apresentaram o pior desempenho de 2026.
Desde então, o mercado se acalmou. Os guias de rota tiveram um desempenho melhor em agosto do que nos dois meses anteriores, com uma profundidade média de 1,35 em todos os envios para a América do Norte. Devido ao feriado do Dia do Trabalho, a quantidade de informações sobre rotas e as falhas nos guias de rotas aumentaram novamente, mas têm apresentado uma tendência de queda desde então.
Em termos de quilometragem, a distância percorrida continua sendo um fator determinante das condições do guia de rotas, com percursos mais curtos de menos de 400 milhas (1,25) apresentando desempenho significativamente melhor do que aqueles com mais de 600 milhas (1,51).
Métricas de profundidade do guia de rotas da América do Norte: por extensão do percurso
Geograficamente, o Sul apresentou a maior melhoria entre todas as regiões, com o fim da temporada de pico da produção agrícola, passando de 1,43 para 1,33.
Métricas de profundidade do guia de rotas dos EUA: por região
As falhas nos guias de rota vinham diminuindo em relação ao pico de 7,5% registrado no verão, demonstrando a esperada desaceleração sazonal no mercado de transporte rodoviário de cargas após o feriado de 4 de julho. Elas diminuíram para quase 5% antes de subirem para mais de 6% nas últimas semanas.
As taxas de falha dos guias de rota continuam significativamente mais altas do que nos anos anteriores.
Falhas nos guias de rotas dos EUA
Carga de caminhão refrigerado
Em âmbito nacional, as taxas do mercado spot de cargas refrigeradas, incluindo combustível, atingiram o recorde de US$ 3,60 por milha em setembro, superando o recorde anterior estabelecido em fevereiro de 2022, durante a pandemia.
No entanto, a história por trás disso é bem diferente. As tarifas de transporte de longa distância permanecem bem abaixo do pico de 2022, evidenciando o quanto os preços atuais são influenciados pelo combustível, e não apenas pela demanda por frete.
Costa Leste dos Estados Unidos
O mercado de produtos refrigerados do leste começou a seguir os padrões esperados de queda no volume de embarques de produtos agrícolas nas regiões produtoras do norte. O Nordeste registrou uma das maiores quedas na relação carga/caminhão de saída durante setembro, refletindo a melhoria na disponibilidade de equipamentos e a flexibilização das condições de capacidade.
Embora as tarifas permaneçam elevadas em comparação com os níveis históricos, grande parte do recente aumento se deve às sobretaxas de combustível, e não à demanda subjacente de transporte.
Olhando para o futuro, espera-se que o mercado do Nordeste se afrouxe ainda mais durante o mês de outubro. A capacidade de transporte rodoviário refrigerado deverá estar prontamente disponível durante o período da colheita de verão, embora os custos do diesel continuem a sustentar tarifas de transporte totais mais elevadas do que muitos expedidores normalmente esperam nesta época do ano.
Centro dos Estados Unidos
As condições do mercado de produtos refrigerados na região central dos Estados Unidos continuam a se normalizar após o pico da temporada de frutas e verduras. O Meio-Oeste Superior experimentou um alívio significativo nas taxas de carga por caminhão em setembro, à medida que o frete relacionado à colheita começou a se moderar e a capacidade retornou à região vinda de outros locais.
Ao mesmo tempo, os mercados do sul viram as tarifas de transporte de longa distância caírem, à medida que a demanda diminuiu em relação aos picos do verão.
Apesar da redução nos custos de transporte de longa distância, os custos totais de transporte permanecem elevados devido ao aumento das sobretaxas de combustível. Com a chegada de outubro, espera-se que as condições de frete em grande parte da região se estabilizem, com os mercados do Texas e do Centro-Oeste Superior seguindo padrões sazonais mais tradicionais.
Embora não se preveja uma escassez generalizada de capacidade, os preços do diesel continuarão a influenciar significativamente os orçamentos de transporte dos expedidores.
Costa Oeste dos Estados Unidos
O mercado de produtos refrigerados na região Oeste pode ser o mais restrito do país. A região do Pacífico Noroeste registrou a maior redução na capacidade produtiva nas últimas semanas, impulsionada pela demanda por produtos sazonais. A capacidade de produção no noroeste do Pacífico deverá permanecer limitada durante todo o mês de outubro, enquanto a colheita continua.
O preço do diesel, que ultrapassou os 8 dólares por galão em algumas partes da região, elevou os custos do transporte refrigerado numa época do ano em que as tarifas normalmente seriam mais baixas. Embora o Sudoeste normalmente registre uma queda nas taxas de juros durante setembro, as condições permaneceram firmes.
Espera-se que os mercados da Califórnia continuem fortemente influenciados pelos custos dos combustíveis. Mesmo que os preços do transporte rodoviário de longa distância se estabilizem, os preços elevados do diesel provavelmente manterão os custos totais do transporte refrigerado bem acima dos padrões sazonais.
carga de caminhão plataforma
Após uma forte temporada de verão dedicada à construção civil e ao transporte de cargas de projetos, o mercado de caminhões plataforma continua demonstrando estabilidade. A demanda continua sendo sustentada por projetos de infraestrutura, atividade industrial, investimentos em energia e construção de centros de dados.
No entanto, o aumento generalizado na demanda por caminhões plataforma observado no início do verão diminuiu consideravelmente e está se alinhando com as expectativas sazonais em grande parte do país. Como resultado, as tarifas de transporte rodoviário de carga em caminhões plataforma caíram ligeiramente desde meados de agosto.
No entanto, os custos totais de transporte contam uma história diferente. Apesar da queda nos preços do transporte de longa distância, o aumento nos preços do diesel elevou as taxas totais de transporte em caminhões plataforma em aproximadamente 5% no mesmo período.
O combustível tornou-se um fator de custo cada vez mais importante tanto para as transportadoras quanto para os embarcadores, principalmente no mercado de transporte de carga plana, onde o reposicionamento de caminhões e reboques frequentemente implica em uma quantidade significativa de quilômetros não faturados. O tráfego sem passageiros reduz a rentabilidade das transportadoras e faz com que a recuperação dos custos de combustível seja um foco crescente em todo o setor.
Embora a maioria das regiões esteja seguindo as tendências sazonais esperadas, diversas áreas apresentaram restrições mais severas do que o previsto. O Nordeste registrou o aumento mais significativo na relação carga/caminhão durante setembro, superando os padrões sazonais normais.
O transporte de cargas industriais, a demanda relacionada à construção civil e os trabalhos em andamento em projetos contribuíram para condições de capacidade mais restritas na região. Prevê-se que a capacidade permaneça relativamente limitada durante todo o mês de outubro.
O Centro-Norte e o Sudeste também experimentaram algum aperto nas restrições durante setembro, embora em um ritmo muito mais moderado. A capacidade produtiva continua disponível na maioria das áreas, mas a combinação de uma demanda industrial estável e custos operacionais mais elevados impediu a flexibilização mais ampla que muitos normalmente esperariam no início do quarto trimestre.
Fora dessas regiões, as condições do mercado de transporte de carga em plataforma geralmente se comportam conforme as tendências sazonais sugerem. Os aumentos repentinos nos fretes de verão diminuíram, a construção civil está começando sua desaceleração gradual típica e espera-se que outubro traga condições de mercado relativamente estáveis.
Não se prevêem grandes perturbações e é provável que as tarifas de transporte rodoviário se mantenham próximas dos níveis atuais. O combustível continuará sendo o principal fator imprevisível. Se os preços do diesel permanecerem elevados, os custos totais de transporte poderão ficar acima da média sazonal, mesmo que a oferta e a demanda de caminhões plataforma continuem a se equilibrar.
Consequentemente, os expedidores devem concentrar-se não apenas nas alterações das tarifas de transporte rodoviário, mas também no impacto crescente que o combustível tem nos gastos totais com transporte.
Voz da tera
O que as transportadoras com frota própria estão dizendo sobre o atual cenário de frete? Estas são observações de uma amostra representativa das transportadoras contratadas da rede C.H. Robinson — a maior da América do Norte.
Mercado
- A maioria das redes de transporte rodoviário apresenta demanda estável e elevado número de rejeições de licitações.
- A transportadora continua buscando e obtendo aumentos significativos nas tarifas de frete contratual para compensar o aumento dos custos operacionais.
- O transporte de cargas dedicado, consistente e de alta qualidade é preferencial, enquanto o transporte de cargas ineficiente é cada vez mais evitado.
- Os preços recordes do diesel continuam sendo uma grande preocupação. Transportadoras relatam que as sobretaxas de combustível não estão sendo suficientes para cobrir o tempo ocioso, rotas mais longas, impacto climático e necessidades de frete com temperatura controlada. As transportadoras continuam a sentir os efeitos do aumento do custo da quilometragem percorrida sem carga e dos desafios gerais de fluxo de caixa.
Motoristas
- O recrutamento e a retenção de motoristas continuam sendo o principal desafio do setor, incluindo a rotatividade, a redução do número de candidatos qualificados e o aumento da concorrência por motoristas experientes.
- Aumentos salariais para motoristas, bônus por indicação e investimentos em recrutamento estão se tornando necessários para manter os níveis de pessoal e a quantidade de caminhões em operação.
- Espera-se que as ações federais de fiscalização relacionadas a carteiras de habilitação comerciais, vistos e proficiência em inglês, por exemplo, reduzam ainda mais o número de motoristas disponíveis.
Equipamentos
- A expansão da frota permanece limitada, com a maioria das transportadoras focadas no ciclo de substituição de caminhões, na melhoria da utilização de reboques e na manutenção da flexibilidade financeira.
- Caminhões antigos, menos eficientes em termos de consumo de combustível, e a substituição adiada estão contribuindo para custos operacionais mais altos, mesmo com as transportadoras começando a se preparar para futuras renovações de equipamentos.
- O aumento dos custos de equipamentos, financiamento, manutenção e prêmios de seguro continua a reduzir a rentabilidade e a atrasar o crescimento em larga escala da frota.
 Insights acionáveis sobre frete